
Simulations de Monte Carlo pour FIRE : Mieux que le backtesting ?
| Mis à jour: |
(Information: certains des liens ci-dessous peuvent être des liens d'affiliation)
La plupart des simulations FIRE sont basées sur des données historiques, essayant de voir comment une stratégie aurait fonctionné dans le passé. Mais il existe une autre technique, utilisant les simulations de Monte Carlo, pour tenter de prédire l’avenir.
Les simulations de Monte Carlo utilisent des données historiques mais tentent de créer de nombreux futurs basés sur ces données. Mais comment cela fonctionne-t-il pour FIRE ? Et comment cela se compare-t-il au backtesting et au bootstrapping ? Dans cet article, nous allons examiner les simulations de Monte Carlo et leur fonctionnement pour FIRE.
Simulations de Monte Carlo
Les simulations de Monte Carlo peuvent sembler sophistiquées, mais elles sont en fait une technique très simple. En effet, Monte Carlo consiste à générer de nombreux scénarios. Chacun de ces scénarios est généré à l’aide d’une distribution normale (également appelée distribution gaussienne). Les distributions sont basées sur la moyenne et l’écart type des données historiques.
Ainsi, pour effectuer une simulation de Monte Carlo pour FIRE, nous devons calculer la moyenne et l’écart type pour chaque actif, l’inflation et potentiellement les taux de change. Ensuite, nous pouvons exécuter un certain nombre de simulations où nous générons de nouveaux rendements et l’inflation pour chaque mois. Typiquement, nous exécuterions 10 000 simulations.
Puisque nous voulons appliquer cela à l’Indépendance Financière et la Retraite Anticipée (FIRE), nous l’appliquerons à notre ensemble de données historiques d’actions et d’inflation.
Simulations FIRE
Au fil du temps, sur ce blog, j’ai réalisé de nombreuses simulations FIRE. J’utilise mon propre outil complet pour effectuer des simulations historiques pour FIRE. Cet outil est ce que j’utilise pour actualiser les résultats de l’étude Trinity. Pour ces simulations, j’ai ajouté le support des simulations de Monte Carlo à mon outil.
Ainsi, pour les simulations FIRE, au lieu d’utiliser des données mensuelles, nous utilisons Monte Carlo pour générer un rendement mensuel, l’inflation et le taux de change, et le système reste entièrement le même. Nous pouvons toujours effectuer des rééquilibrages, des frais, des glidepaths et toutes ces fonctionnalités.
Je baserai mes simulations de Monte Carlo sur les données du marché boursier de 1871 à 2025. J’utiliserai également l’inflation aux États-Unis sur la même période.
Dans ces simulations, j’effectuerai un rééquilibrage annuel et je supposerai des frais de 0,10 %.
Pour ces résultats, j’utilise 10 000 simulations pour chaque test. Monte Carlo est aléatoire, donc chaque résultat peut être différent, mais avec 10 000 simulations, tu obtiens une bonne moyenne. Il est à noter que j’utilise une distribution pour l’inflation et une autre distribution pour les actions. Cela signifie que je réalise des distributions de Monte Carlo non corrélées. En théorie, il existe une corrélation entre les actions et l’inflation. J’aurais donc pu utiliser une distribution bivariée pour modéliser cela, mais je ne suis pas allé aussi loin.
Je comparerai les résultats des simulations de Monte Carlo avec deux autres techniques :
- Simulations historiques pures (backtesting)
- Une technique qui réorganise le passé (bootstrapping)
Le backtesting est la technique la plus standard, où nous exécutons un test sur une stratégie sur des données historiques. Le bootstrapping crée plusieurs passés basés sur des données historiques en mélangeant les années. En comparaison, les simulations de Monte Carlo créent des futurs basés sur des moyennes historiques.
Si tu souhaites en savoir plus sur les deux autres techniques, tu devrais lire l’article où nous comparons le backtesting et le bootstrapping pour FIRE.
Il est important de répéter que, puisque le bootstrapping et les simulations de Monte Carlo sont basés sur des distributions aléatoires, nous pouvons obtenir des progressions étranges où un taux de retrait plus élevé a un taux de succès ou des valeurs terminales plus élevés qu’un taux plus faible. Avec suffisamment de simulations, cela s’atténue, mais ce phénomène est normal.
Taux de réussite
Notre premier test consistera à vérifier les taux de succès avec les différentes méthodes et différents portefeuilles. Nous commencerons par des périodes de retraite de 30 ans.
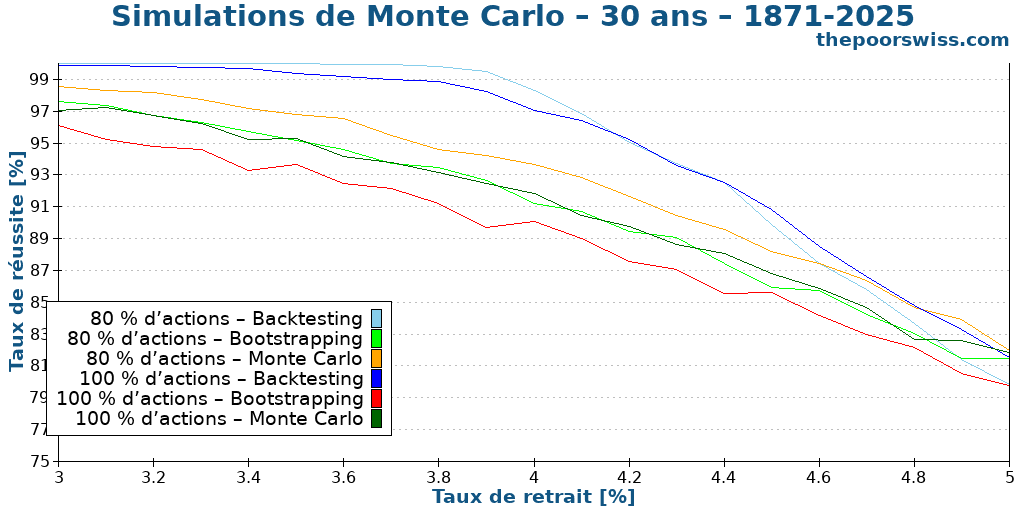
Ces résultats sont déjà très intéressants. Nous pouvons voir que les résultats des simulations de Monte Carlo se situent entre le bootstrapping et le backtesting. Je m’attendais à ce que les simulations de Monte Carlo donnent de moins bons résultats en raison de l’absence de corrélation. Cependant, dans ce cas, l’absence de corrélation joue en notre faveur. En effet, cela signifie également que nous pouvons obtenir des rendements plus élevés que dans l’histoire, ce qui peut conduire à un taux de succès plus élevé.
La différence avec le bootstrapping peut largement s’expliquer par l’absence de corrélation entre l’inflation et les actions. Historiquement, l’inflation et les rendements boursiers ont été majoritairement corrélés négativement. Avec le bootstrapping, nous obtenons cette corrélation et nous nous retrouvons avec une inflation élevée et des rendements faibles, ce qui détériore le taux de succès. Puisque nous n’avons pas modélisé cette corrélation avec Monte Carlo, nous obtenons de meilleurs résultats et évitons certaines de ces années avec des rendements faibles et une inflation élevée.
Si nous prenons l’exemple du célèbre taux de retrait de 4 % et de 100 % d’actions, nous obtenons une différence de 7 % entre le backtesting et le bootstrapping, mais seulement une différence d’environ 5 % entre le backtesting et les simulations de Monte Carlo.
Nous pouvons également observer que pour un taux de retrait élevé, les résultats obtenus avec les simulations de Monte Carlo ont des taux de succès plus élevés que les simulations historiques.
Nous pouvons passer à des périodes de retraite de 40 ans pour voir si les mêmes résultats sont obtenus :
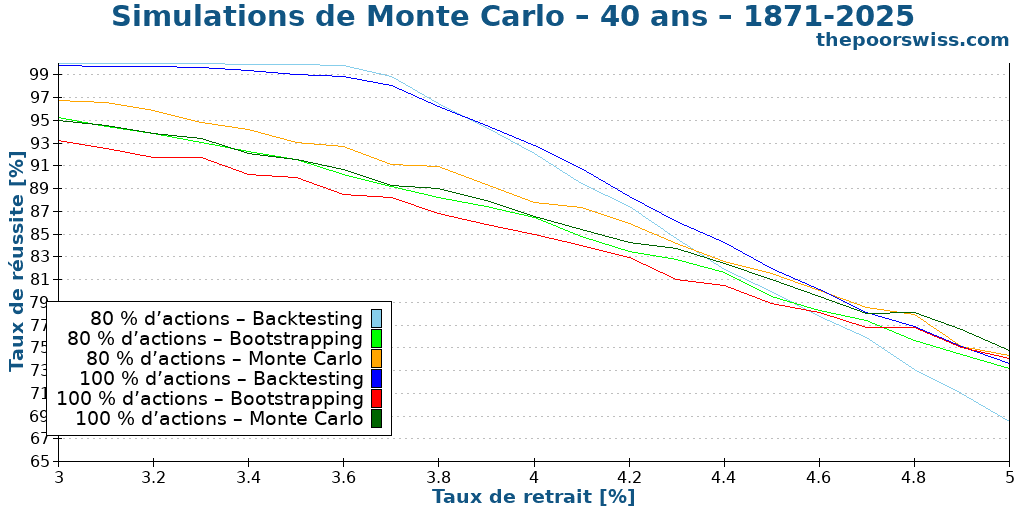
En effet, nous pouvons toujours observer des tendances similaires. Les simulations de Monte Carlo ont des taux de succès inférieurs au backtesting (sauf à des taux de retrait plus élevés), mais elles ont des taux de succès supérieurs au bootstrapping. Nous pouvons également constater que les différences semblent être plus petites entre les différentes méthodes. De plus, le point où Monte Carlo est plus performant que les simulations historiques continue de se déplacer vers des taux de retrait plus faibles — bien qu’à des taux qui seraient peu susceptibles d’être durables.
Nous pouvons continuer avec des périodes de retraite de 50 ans pour voir si quelque chose change :
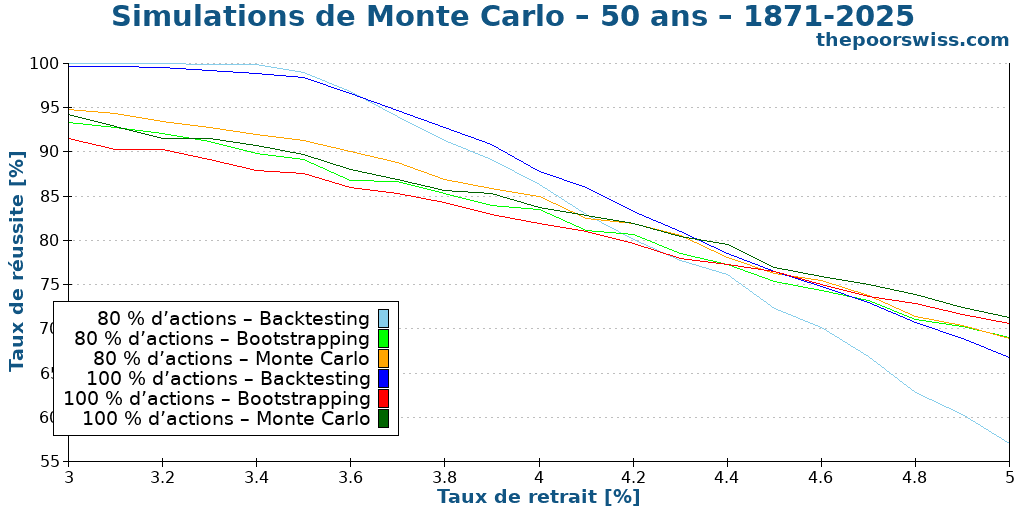
Nous pouvons voir que la tendance se poursuit :
- L’ordre des différentes méthodes reste le même.
- L’écart entre les différentes méthodes continue de se réduire lentement.
- Le point où les simulations de Monte Carlo donnent des taux de succès plus élevés que les simulations historiques continue de se déplacer vers des taux de retrait plus faibles.
Valeurs terminales
Une mesure très intéressante pour comparer différentes méthodes est d’examiner les valeurs terminales des simulations. La valeur terminale est le montant restant à la fin de la simulation. Tout montant supérieur à zéro indiquerait un succès. Il est intéressant de noter que les valeurs terminales moyennes sont généralement beaucoup plus élevées que ce à quoi nous nous attendrions (car les moyennes sont biaisées vers les extrêmes). Mais cela permet de visualiser rapidement les différences.
Pour cela, nous examinons les valeurs terminales moyennes après 40 ans avec 100 % d’actions.
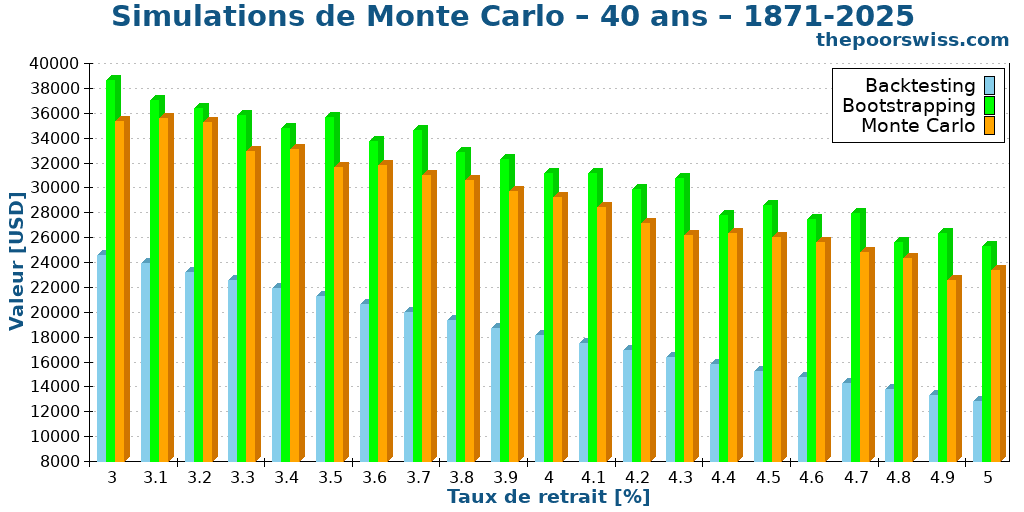
Une chose est très intéressante à noter : les résultats de Monte Carlo se situent une fois de plus entre le backtesting et le bootstrapping. Et ils sont beaucoup plus proches du bootstrapping que du backtesting.
Lorsque nous supprimons entièrement le risque de séquence de rendements, nous observons des valeurs terminales moyennes beaucoup plus élevées. La raison est que cela crée des séquences avec de très longs marchés haussiers qui ne se sont pas produits dans l’histoire. L’histoire a des cycles avec des marchés haussiers suivis de marchés baissiers. D’autre part, les simulations de Monte Carlo peuvent créer des séquences sans cycles. Nous pourrions mieux voir avec des rendements élevés constants sur 50 ans. Cela ne peut pas arriver avec le backtesting puisque cela ne s’est jamais produit. Mais cela peut arriver avec le bootstrapping et Monte Carlo.
Nous pouvons vérifier si la même chose est valable pour 50 ans :
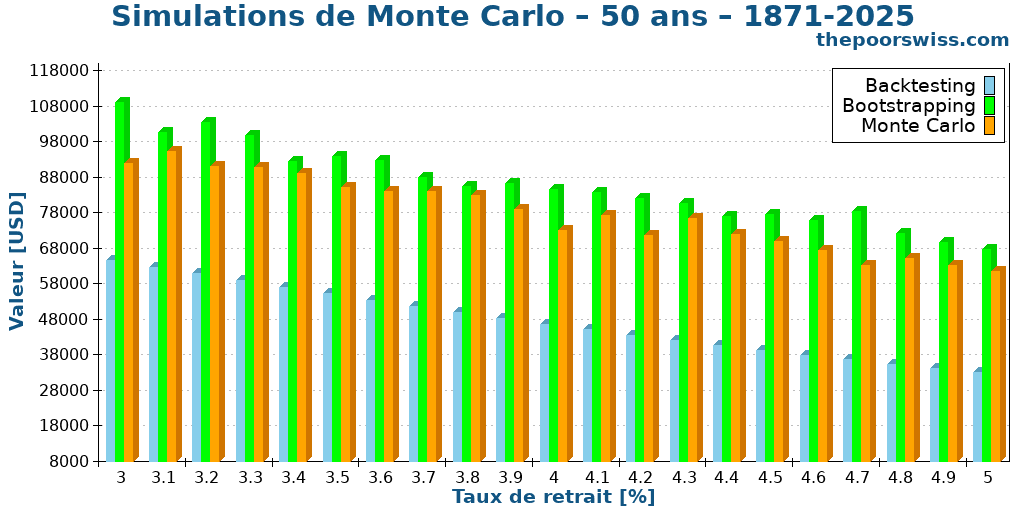
Les résultats sont en effet presque similaires. L’ampleur des chiffres augmente, mais la différence entre les différentes méthodes est globalement la même. À des taux de retrait élevés, nous pouvons voir que l’écart est maintenant plus petit mais toujours significatif.
Pire durée
Je termine généralement mon analyse avec la métrique de la pire durée. Cette métrique montre à quel point une stratégie peut échouer tôt. Par exemple, une pire durée de 300 mois signifie que la stratégie aurait pu échouer après 25 ans. Un tel chiffre est bon si tu simules pour 30 ans mais terrible si tu simules pour 50 ans.
Nous pouvons donc voir quelle est la pire durée pour toutes ces méthodes.
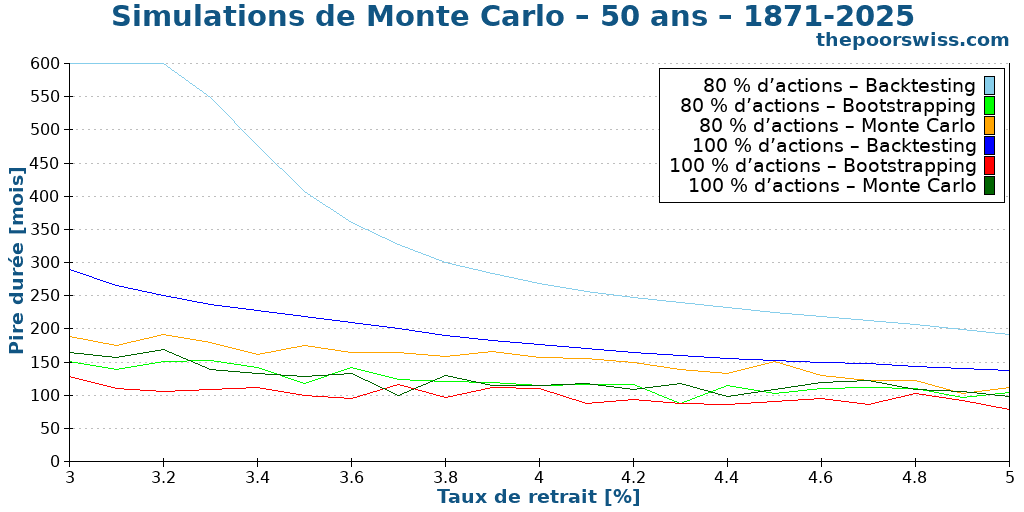
Nous pouvons observer les mêmes tendances qu’auparavant, où les résultats de Monte Carlo se situent entre les résultats du backtesting et du bootstrapping. L’absence de corrélation entre les années nuit vraiment au scénario du pire. En effet, tout comme les distributions pourraient créer une séquence d’excellentes années, les distributions pourraient créer une séquence d’années terribles. Cela se traduit par une très faible durée dans le pire des cas.
Périodes plus courtes
Le backtesting a vraiment besoin de beaucoup de données pour être précis. Par conséquent, il ne peut pas donner de bons résultats sur de courtes périodes. Par exemple, tu ne peux pas simuler 50 ans de retraite sur la base de 40 ans de données. Monte Carlo n’a aucun problème avec cela. Nous pouvons donc simuler des résultats sur de courtes périodes et voir comment ils se comparent.
Dans le précédent volet de notre série, j’ai testé des périodes de 50 ans. Pour éviter de répéter la même analyse, j’ai testé Monte Carlo sur des périodes de 25 ans pour voir les différences.
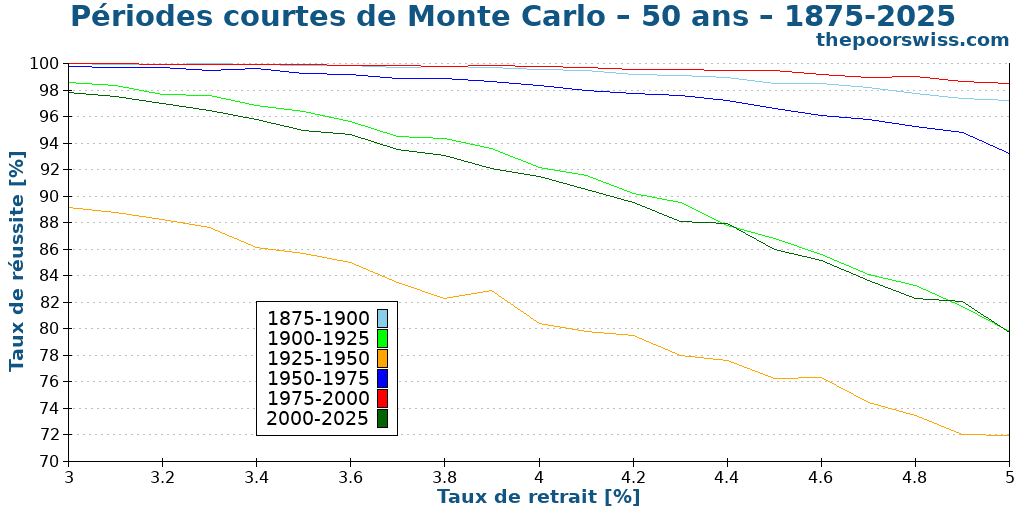
Ces résultats sont plus intéressants que ce à quoi je m’attendais ! Je pensais naïvement que les 25 dernières années (2000-2025) seraient la meilleure période pour FIRE, mais non. Les 50 dernières années ont été excellentes, mais les 25 dernières années n’ont été que moyennes.
La raison est que 1975-2000 a connu des rendements exceptionnels et des krachs inférieurs à la moyenne. Si nous comparons cela à 2000-2025, nous avons eu plusieurs krachs majeurs (la bulle dot-com et la grande crise financière).
D’autre part, il n’est pas surprenant de trouver la période 1925-1950 en bas de classement. Cette période a inclus la Grande Dépression, la pire période pour le marché boursier de l’histoire.
J’aime ces résultats car ils nous donnent une perspective sur la différence entre les différentes périodes du marché boursier. Le backtesting est incapable de faire cela. D’autres méthodes peuvent aider à combler les lacunes. Bien sûr, cela ne signifie pas que le backtesting est mauvais, loin de là. Le backtesting sur 150 ans de données est assez précis. Cependant, il est important de réaliser que différentes périodes de l’histoire auraient des taux de succès plus ou moins élevés.
Essaie par toi-même
Si tu veux exécuter tes propres simulations de Monte Carlo maintenant, j’ai un calculateur pour toi. Notre calculateur FIRE avancé dispose désormais d’une nouvelle fonctionnalité pour passer aux simulations de Monte Carlo (dans le formulaire, sélectionne Monte Carlo dans le menu déroulant de la méthode de simulation).
Ces simulations sont actuellement limitées à 2 500 exécutions pour éviter tout problème sur les serveurs. C’est moins que ce que j’ai utilisé pour les simulations de cet article (10 000). Cependant, 2 500 simulations devraient suffire à donner des résultats fiables. À l’avenir, je verrai si je peux l’augmenter. Les requêtes sont mises en cache pour des raisons de performance, tu pourrais donc ne pas rencontrer trop d’aléatoire entre plusieurs exécutions avec les mêmes paramètres.
Tu peux également l’utiliser directement ci-dessous en changeant la méthode de simulation et en comparant les résultats.
Calculator
Conclusion
Dans l’ensemble, les simulations de Monte Carlo offrent une méthode intéressante pour notre boîte à outils FIRE. Elles offrent une alternative à la méthode de backtesting très stricte. Elles brillent lorsqu’il y a peu de données car elles sont beaucoup plus flexibles. Et elles peuvent simuler des périodes qui ne se sont jamais produites dans l’histoire.
Alors, devrions-nous passer à l’utilisation exclusive des simulations de Monte Carlo ? Non. Les simulations de Monte Carlo ne remplacent pas les simulations comme le backtesting. Puisqu’elles ne sont pas correctement corrélées, elles ignorent entièrement les cycles de marché. En tant que telles, elles peuvent générer des périodes qui ne ressemblent en rien à ce qui s’est passé dans l’histoire.
Cependant, elles constituent une alternative appropriée au bootstrapping, qui est trop pessimiste à mon avis. Utiliser quelque chose comme les simulations de Monte Carlo pour valider une stratégie précédemment validée uniquement avec des simulations historiques est une bonne idée. Je trouve que beaucoup de gens sont trop optimistes avec leur taux de retrait FIRE. Je trouve que l’utilisation de tels outils peut les aider. Nous ne devons pas oublier que l’avenir est incertain et que certaines périodes futures seront différentes de ce que nous avons connu, et cela peut impacter nos stratégies.
Si tu souhaites explorer d’autres simulations, tu peux essayer de lire notre article sur la recherche de taux de retrait infaillibles. Et fais-moi savoir si tu souhaites trouver des taux de retrait infaillibles avec quatre nouvelles méthodes de Monte Carlo et de bootstrapping.
Et toi ? Aimes-tu les simulations de Monte Carlo ? Quelle méthode de simulation utilises-tu pour valider ta stratégie FIRE ?
Prochains articles
Pouvez-vous retirer 4% de votre portefeuille actuel ?
Dans l'étude Trinity, nous retirons sur la base du portefeuille initial, que se passe-t-il si nous retirons sur la base de la valeur du portefeuille actuel ?
Equity glidepaths à la retraite
Réduisez le risque lié à l’ordre des rendements. Découvrez comment un equity glidepath (augmentation des actions après la retraite) peut améliorer le taux de survie de votre portefeuille.
Les 6 types de FIRE: Lequel êtes-vous ?
FIRE Lean, Fat ou Barista ? Découvrez les différents types d’indépendance financière et déterminez quel style FIRE correspond le mieux à vos objectifs de vie.
Apprenez des moyens faciles d'optimiser vos finances et d'économiser des milliers de francs en Suisse avec notre e-book exclusif. Découvrez les services financiers les plus rentables adaptés aux résidents avisés et aux expatriés!
Obtenez votre guide suisse d'économies GRATUIT