
Le paradoxe FIRE suisse – Revenus élevés – Dépenses élevées
| Mis à jour: |
(Information: certains des liens ci-dessous peuvent être des liens d'affiliation)
L’article d’aujourd’hui est un article invité de Chris Hogan de Portfolio Atlas. Il va parler du paradoxe FIRE suisse. Je suis content de l’avoir comme auteur invité aujourd’hui.
Le nombre FIRE suisse fait partie des plus élevés au monde. Ça vaut la peine de se demander ce que ce nombre peut faire pour toi quand on arrête de regarder uniquement en francs suisses. Cet article prend un couple zurichois à deux revenus et calcule ce que leur portefeuille leur permet réellement d’acheter dans toute une série d’autres villes. On utilise les mêmes calculs de taux de retrait et les mêmes backtests historiques qu’ils utiliseraient chez eux.
Le paradoxe FIRE suisse
Les revenus élevés en Suisse devraient raccourcir la phase d’accumulation pour atteindre le FIRE. Cependant, à cause du coût de la vie élevé, les personnes qui visent le FIRE en Suisse sont malgré tout les plus loin de la ligne d’arrivée.
Avec des revenus suisses très compétitifs viennent des objectifs de dépenses gonflés. Une vie frugale mais confortable en Suisse peut coûter à un couple au moins 52 600 CHF (65 100 $ US), mais souvent bien plus. C’est ça, le paradoxe FIRE suisse : gagner plus ne te rapproche pas forcément du FIRE plus que dans n’importe quel autre pays européen, sauf si on considère le géo-arbitrage.
Un couple zurichois à deux revenus au revenu médian régional gagne 180 000 CHF (223 000 $ US). Ce revenu dépasse celui de la plupart des pays européens. Cependant, il s’accompagne d’une facture zurichoise : pour qu’un couple puisse FIRE confortablement, il faut 2,45 M CHF (3,04 M $ US). Même avec des taux d’épargne agressifs, cela rend le FIRE en Suisse extrêmement difficile.
Ci-dessous, tu trouveras une ventilation des taux d’épargne nécessaires pour FIRE en Suisse. En reprenant notre couple zurichois ci-dessus, leurs taux d’épargne annuels doivent être ceux ci-dessous pour atteindre leurs objectifs FIRE à certains âges clés.
- Prendre sa retraite à 40 ans à Zurich signifie épargner 113 600 CHF par an, soit 63 % du revenu avant impôts.
- Prendre sa retraite à 50 ans à Zurich signifie épargner 51 300 CHF par an, soit 29 % du revenu avant impôts.
- Prendre sa retraite à 60 ans à Zurich signifie épargner 27 100 CHF par an, soit 15 % du revenu avant impôts.
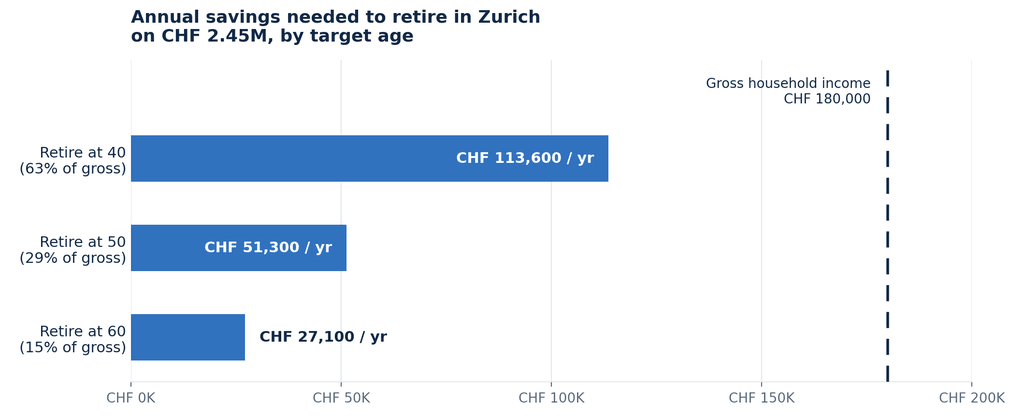
Épargner 113 600 CHF par an exige de mettre de côté près de 2/3 de ton revenu, ce qui dépasse les capacités de la plupart des couples une fois pris en compte les impôts suisses, les assurances obligatoires et le loyer. Même partir à la retraite dans la cinquantaine signifie mettre de côté plus d’un quart de chaque salaire — ce qui reste un défi avec les impôts suisses élevés et les dépenses du quotidien.
En comparant avec les pays voisins, tu peux vivre le même style de vie avec moins de la moitié de cette fortune nette si tu es prêt à FIRE en dehors de la Suisse, mais commençons par notre méthodologie.
Méthodologie
Voyons d’où viennent ces chiffres : 2,45 M CHF pour prendre sa retraite en Suisse. En appliquant la règle des 4 %, cela donne à notre couple 8 166 CHF par mois pour couvrir ses dépenses.
Sur Portfolio Atlas, notre jeu de données est en USD, converti au taux USD/CHF 0,8075 au 17 juillet 2026, puis recalculé au taux d’aujourd’hui.
À quoi ressemble un style de vie à ce niveau de budget ? Ils vivent dans un appartement d’une chambre près du lac. Ils mangent au restaurant plusieurs fois par semaine et profitent chaque mois de spectacles d’humour et de la vie nocturne. Leur budget permet encore plusieurs week-ends de ski en hiver, avec un revenu passif complémentaire pour couvrir les taxis — ils n’ont pas de voiture, et ils n’en ont pas besoin. C’est un style de vie confortable dans une ville avec une grande qualité de vie.
Notre couple ne vit pas de manière frugale, mais il est aussi loin d’exploiter tout ce que Zurich a à offrir. 8 166 CHF par mois, ça fait 98 000 CHF par an, ce qui, en suivant la règle des 4 % de l’étude Trinity, est multiplié par 25 (le taux de retrait « sûr » conventionnel) et donne 2,45 M CHF nécessaires pour financer leur vie.
Cependant, la règle des 4 % mérite moins de confiance que beaucoup de retraités précoces ne lui en accordent. Elle vient de l’étude Trinity, basée sur des retraites de 30 ans. Pour celles et ceux qui veulent partir tôt, on pourrait parler de retraites de 40 ou 50 ans. C’est là que la règle des 4 % peut ne plus tenir.
Plutôt que de s’appuyer exclusivement sur la règle des 4 %, on a backtesté ces données sur des marchés historiques glissants des 150 dernières années (de 1871 à 2022), en tenant compte de l’inflation, avec un portefeuille 75 % actions / 25 % obligations rééquilibré chaque année.
Revenons à notre couple… Avec 30 ans de retraite, retirer 4 % de leur portefeuille pour prendre une retraite confortable à Zurich réussit dans 96,7 % des cas, et échoue dans 3,3 % des scénarios historiques réels.
Petite parenthèse — qu’est-ce qu’un échec ici ? Un échec signifie que notre couple n’a plus d’argent alors qu’il est encore en vie. Cela correspond de près à notre règle des 4 %. Et si notre couple partait à la retraite avec 50 ans devant lui ? Notre backtest historique sur la croissance réelle des marchés actions montre qu’ils réussissent dans 83,5 % des scénarios, et échouent dans 16,5 % des cas. 1 retraite sur 6 se retrouve à court de fonds alors que notre couple est encore en vie, même en suivant la règle des 4 %.
Avec un taux de retrait de 3 %, chaque scénario boursier des 150 dernières années aboutit au fait que notre couple ne manque jamais d’argent pendant 50 ans de retraite.
Le but n’est pas de faire peur et de pousser à trop épargner. En réalité, avec des habitudes de dépenses flexibles, les couples peuvent surmonter beaucoup des difficultés révélées par les backtests historiques, mais notre méthodologie sert à montrer que les hypothèses devraient être confrontées à des données réelles avant de prendre des décisions qui changent une vie.
Maintenant, pour couvrir quelques détails mécaniques de notre analyse… On suppose un couple, pas une personne seule. Les dépenses ne doublent pas de manière linéaire quand on passe de une à deux personnes, et on ajuste chaque dépense séparément : les courses augmentent à des rythmes différents du loyer, et le loyer évolue différemment de l’assurance.
Et s’il existait une autre voie pour réduire le risque de la retraite anticipée de notre couple ? Ci-dessous, on partage ce que le géo-arbitrage peut offrir à notre couple suisse.
Rester proche
FIRE à Zurich est une décision coûteuse, mais se sentir loin de chez soi, c’est là que les vrais problèmes peuvent apparaître. Quelles options a-t-on quand on ne veut pas travailler jusqu’à 65 ans, mais qu’on ne veut pas non plus être trop loin de chez soi ? Ici, on va examiner des alternatives qui permettent une retraite bien plus tôt que Zurich, sans avoir l’impression d’avoir voyagé à l’autre bout du monde.
Lisbonne est à trois heures de vol de Zurich. Valence, à deux. L’Espagne partage le fuseau horaire de la Suisse, et le Portugal n’a qu’une heure de décalage — appeler ta mère ne demande pas plus d’organisation que si elle habitait à l’autre bout de la ville. Tu peux improviser un dîner de week-end avec juste un jour de préavis.
Ce que ton argent fait pour toi à Zurich fait beaucoup plus quand tu regardes en dehors du pays, tout en restant à proximité. Lisbonne te coûte 3 370 CHF/mois, 2 860 CHF pour Porto, et 2 690 CHF pour Valence, le tout pour une qualité de vie similaire.
Comment ? Les lignes par catégorie le montrent assez clairement. Les coûts de logement à Lisbonne ne sont que de 1 680 CHF pour une configuration similaire à Zurich. La santé chute fortement, de 1 195 CHF à 258 CHF en Ibérie, car rien là-bas n’égale la prime LAMal suisse. À ce même niveau de FIRE, tu obtiens un bel appartement central, des sorties au restaurant fréquentes et une excellente santé.
La même retraite confortable à Zurich a un prix : 98 000 CHF par an, soit 2,45 M CHF. En regardant les pays voisins, ça baisse fortement pour notre couple.
- FIRE à Lisbonne nécessite 1,01 M CHF
- FIRE à Porto nécessite 858k CHF
- FIRE à Valence nécessite 807k CHF
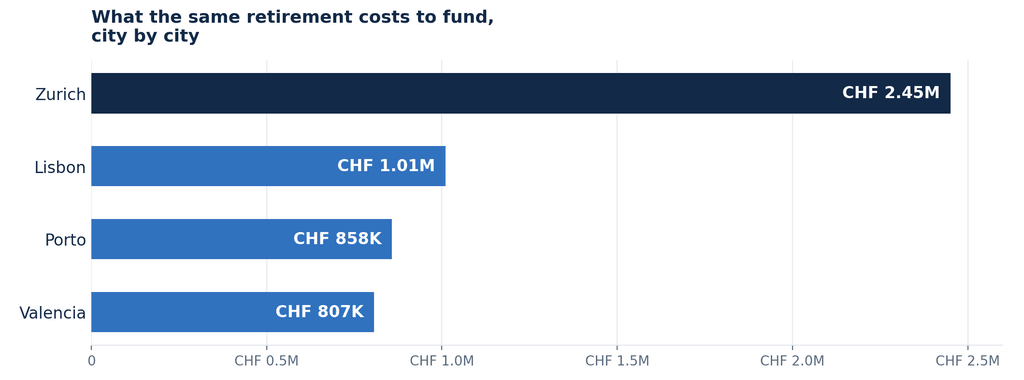
Si notre couple épargne 2,45 M CHF en travaillant à Zurich, il pourrait prendre sa retraite avec des taux de retrait de 1,7 % (Lisbonne), 1,4 % (Porto) ou 1,3 % (Valence). Même 2 % n’a jamais échoué sur les 150 dernières années de données, et c’est en dessous.
Pour notre couple, ils sont à l’aise avec l’idée d’appeler leurs proches une heure plus tard et de prendre un jour de plus pour planifier un vol pour un dîner du samedi soir avec leurs amis zurichois. Qu’est-ce que cette flexibilité de géo-arbitrage signifie pour eux ? Ça signifie que des années de retraite anticipée leur reviennent.
Ce couple est parti de 0 CHF à 25 ans et a épargné agressivement 29 % du revenu moyen d’un couple à Zurich pendant 25 ans. Ils peuvent prendre leur retraite à Zurich en toute sécurité à 50 ans.
- Prendre sa retraite à Lisbonne leur rend 10,9 ans
- Prendre sa retraite à Porto leur rend 12,5 ans
- Prendre sa retraite à Valence leur rend 13,1 ans
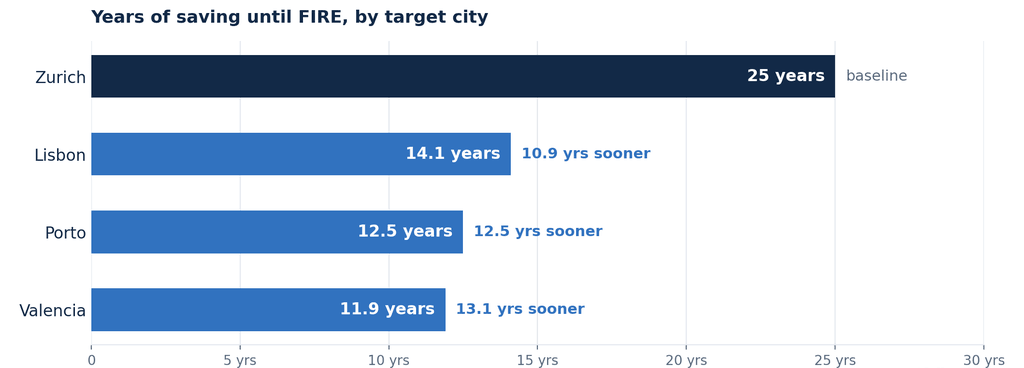
Tu as déjà de l’argent de côté ? Tu es plus avancé que notre couple et tu peux extrapoler tes propres calendriers, en accélérant à fond le parcours FIRE de notre couple.
Ce n’est pas non plus une pub pour Lisbonne, Porto ou Valence. Il y a beaucoup de villes comme celles-ci autour de la Suisse, avec des prix nettement plus bas pour des styles de vie FIRE similaires. On t’encourage à rechercher quel style de vie te convient le mieux au-delà de ces trois exemples.
Aller plus loin
La section précédente, c’était ta vie loin de chez toi, sans en avoir l’impression. Ici, c’est ta vie loin de chez toi, et ça se voit.
Si tu veux ta famille à proximité, rester proche a du sens. Mais si tu es à l’aise avec l’idée d’être n’importe où dans le monde pour ces années de liberté en plus ?
Chiang Mai, Da Nang et Medellín se trouvent pratiquement de l’autre côté du monde par rapport à Zurich. C’est un vol de 13 heures depuis le Vietnam ou la Thaïlande pour rentrer à Zurich, et tes fuseaux horaires auront 5 à 7 heures de décalage avec ceux restés au pays. Les dîners du samedi soir deviennent une partie de tes grands voyages une ou deux fois par an, et ne sont plus un caprice de week-end.
La valeur monétaire que tu récupères est le vrai compromis de cette distance. Les dépenses mensuelles pour une qualité de vie similaire dans ces 3 villes sont ci-dessous :
- Chiang Mai coûte 2 262 CHF/mois
- Da Nang coûte 2 408 CHF/mois
- Medellín coûte 2 516 CHF/mois
Ces coûts sont plus bas pour des raisons similaires à l’Ibérie, mais encore plus marquées. Les coûts de logement sont de 651 CHF/mois, et une bonne santé privée est d’environ 299 CHF/mois à Chiang Mai. Les taux de retrait pour notre couple qui attend d’avoir 2,45 M CHF sont maintenant de 1,1 % et 1,2 %. Chaque backtest historique suggère qu’ils mourront avec nettement plus d’argent que ce avec quoi ils ont commencé.
- Prendre sa retraite à Medellín leur rend 13,7 ans
- Prendre sa retraite à Da Nang leur rend 14,1 ans
- Prendre sa retraite à Chiang Mai leur rend 14,6 ans
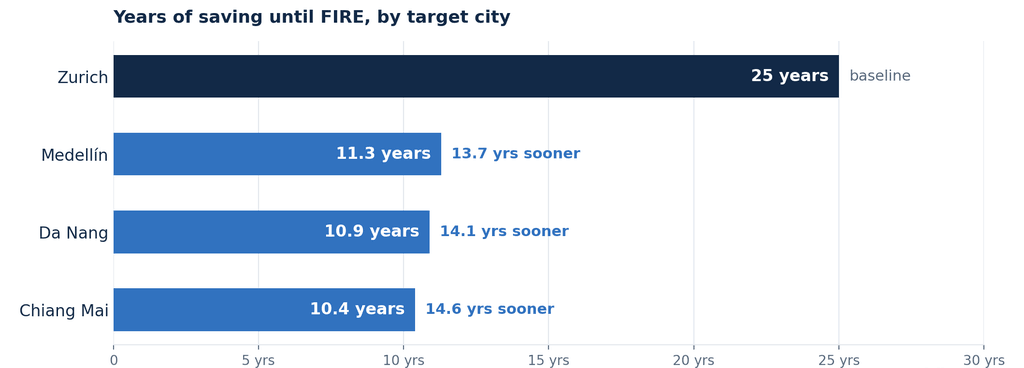
Il y a une leçon discrète ici. Prendre sa retraite à Chiang Mai ne te rend qu’environ un an ou deux, mais te coûte le fait de vivre à l’autre bout du monde. Aller plus loin ne va pas te faire gagner énormément d’années sur ton parcours FIRE, mais ça va te donner des marges de confiance nettement plus élevées dans ta décision.
En voyageant en Thaïlande et au Vietnam, il y a de vraies questions de visa à considérer au-delà des chiffres. La Thaïlande a un visa LTR de 10 ans qui exige d’avoir 50 ans ou plus avec un revenu de 80 000. Les jeunes retraités ont plus d’obstacles. Le Vietnam n’a pas de visa retraite, ce qui signifie que tu devras jongler avec des séjours plus courts. La Colombie est très accueillante en ce moment, mais les exigences de visa changent fréquemment. Il est important de faire tes propres recherches sur le travail logistique qu’implique un déménagement dans un autre pays.
Comme plus haut, ce n’est pas une pub pour ces 3 villes. Ce sont quelques points de données sur une courbe bien plus large qui inclut des dizaines de villes avec des styles de vie et des prix similaires. La bonne option pour toi peut dépendre de bien plus que ton taux de retrait.
La touche suisse
Jusqu’ici, on n’a parlé que des chiffres bruts qui vont de pair avec le FIRE. Ce qu’on n’a pas abordé, c’est ce que ça signifie de réellement quitter la Suisse, ce qui demande un peu plus de démarches que de simplement réserver un vol aller simple.
Beaucoup d’expatriés suisses oublient qu’ils ont leur deuxième pilier — la prévoyance professionnelle — mais seulement s’ils prennent leur retraite sous certaines conditions. En déménageant dans un pays de l’UE ou de l’AELE, la partie obligatoire de ta prévoyance reste sur un compte suisse jusqu’à l’âge de la retraite — puis elle devient accessible. En revanche, si tu déménages en dehors de ces pays européens, l’intégralité de ta prévoyance est disponible et tu peux la retirer immédiatement. Dans une asymétrie presque poétique, partir plus loin de chez soi vers des pays non UE/AELE moins chers te donne plus d’argent tout de suite, que tu peux utiliser pendant tes jeunes années de FIRE.
Rien n’est certain dans la vie, sauf la mort et les impôts. Le retrait de ta prévoyance est imposé. Cependant, les impôts dépendent du canton où se trouve ton argent — et pas forcément de l’endroit où tu vivais en dernier. Avant de se désinscrire pour FIRE en dehors de la Suisse, on peut déplacer l’argent vers des cantons à faible fiscalité avant les retraits et appliquer des stratégies courantes comme étaler les retraits sur plusieurs années.
Prenons notre couple comme exemple. Disons qu’ils ont 600 000 CHF dans leur caisse de pension quand ils choisissent de déménager à Chiang Mai. Avec leur fondation basée à Zurich, ils paient 49 100 CHF d’impôts. S’ils font les démarches pour transférer leur fondation à Schwytz, ils paient 27 800 CHF d’impôts — soit 21 300 CHF économisés grâce à des démarches administratives stratégiques.
Avec le troisième pilier, une partie des calculs de départ joue en ta faveur. Une fois que tu te désinscris, ton compte 3a se débloque et ton impôt cantonal sur la fortune s’arrête. La Suisse ne prélève pas non plus d’impôt de sortie sur ton portefeuille. Pour le premier million investi, tu paies environ 1 744 CHF par an jusqu’à ce que tu fasses la démarche de te désinscrire.
Quand tu te désinscris, ton assurance maladie suisse prend fin. Cependant, tu devras peut-être souscrire à un nouveau plan. Les coûts de santé sont couverts dans notre analyse, mais prends-les comme des ordres de grandeur : les situations individuelles font varier ce que tu paies pour ta couverture. En plus, tu prends le risque des taux de change. Même si le CHF est traditionnellement une monnaie sûre et forte à détenir, beaucoup trouvent que garder un an ou deux en monnaie locale apporte des bénéfices de stabilisation. Ce n’est pas un conseil financier ; il y a encore d’autres choses à considérer quand on parle de géo-arbitrage au-delà de la Suisse.
Ton nouveau pays peut aussi imposer le versement ; cela dépend des traités en vigueur. Les taux d’imposition changent aussi, y compris Schwytz qui a baissé les impôts en 2026, donc prends cette section plutôt comme un guide directionnel que comme des chiffres gravés dans le marbre pour toujours.
C’est le moment où deux heures avec un expert financier peuvent être rentabilisées dix fois en entrant dans ton parcours FIRE.
Dois-je rester ?
Tu as lu cinq sections axées sur les données qui expliquent pourquoi tu pourrais vouloir partir. Une question tout aussi importante à te poser est de savoir si ça en vaut la peine…
Les soins de santé pour lesquels tu paies 1 195 CHF en Suisse sont de classe mondiale. Tu verras que c’est difficile à égaler ailleurs, où que tu ailles. Tes amis sont à quelques minutes à vélo. Tu montes dans le train, et tu es chez tes parents pour le dîner. Partir signifie souvent renoncer à ça et recommencer beaucoup de relations à zéro.
Revenir en Suisse après s’être désinscrit n’est pas automatique pour tout le monde. Il y a beaucoup d’obstacles à franchir si tu veux revenir, y compris redémarrer ta LAMal. En restant en Suisse, tu ne fermes jamais la porte à un retour à la maison. Quand tu pars, quelques portes se ferment derrière toi.
Nos recherches suggèrent que tu n’as pas besoin de quitter la Suisse pour FIRE tôt. Notre couple peut prendre sa retraite à Lugano avec 356k CHF de moins qu’à Zurich — soit environ 2,1 M CHF. Tu restes dans le système LAMal, tu gardes ta prévoyance, et ta famille à Zurich est à deux heures de train.
Il y a une autre voie FIRE à considérer, qui mélange des éléments des deux mondes. Tu peux passer 5 mois à Zurich avec tes amis et ta famille et 7 à Valence. Cela donne un coût mixte de 59 700 CHF (au lieu de 98 000 CHF en restant à Zurich), ce qui rapproche ton nombre FIRE de 1,49 M CHF et enlève 6,5 ans à ton parcours FIRE au travail. Maintenant, attention aux petites lignes. Passe plus de 183 jours en Espagne, et tu déclenches par accident la résidence fiscale espagnole. Tu continues aussi à payer ton impôt suisse sur la fortune.
Le FIRE n’a pas besoin d’être noir ou blanc, mais chaque cran que tu tournes sur le cadran a un coût. Que se passe-t-il quand un parent tombe malade et que tu es à 13 heures de vol, à Chiang Mai ? C’est objectivement plus difficile qu’un vol de 3 heures. Les données peuvent aider à chiffrer les options, mais elles ne peuvent pas dire à ton instinct ce qui te convient le mieux, et toutes les décisions n’ont pas besoin d’être uniquement une affaire de chiffres.
Cadre de décision
Si tu lis encore, tu vois bien qu’il n’y a pas d’approche universelle. Ce qu’on peut faire, c’est proposer un cadre de décision qui peut t’aider à trouver la meilleure voie.
Distance. Décide à quel point tu as besoin d’être proche de tes proches. Pour certains, un vol de dernière minute pour rentrer suffit. Pour d’autres, un à deux vols par an feront l’affaire. La réponse à cette question façonne le plus fortement le fait de suivre notre couple hypothétique vers l’Ibérie ou d’ouvrir toute la carte pour trouver ta nouvelle vie FIRE. Tu n’es pas sûr ? Une année de voyage peut t’aider à découvrir ce qui te convient le mieux sans devoir t’engager pleinement tout de suite.
UE/AELE ou non ? Il y a de grandes différences fiscales sur ta prévoyance selon cette décision. Dans cette zone, la partie obligatoire de ta prévoyance reste bloquée en Suisse jusqu’à l’âge de la retraite. En dehors, elle est à toi immédiatement.
Paperasse. Voyager entre les pays de l’UE est trivial avec la citoyenneté suisse. Déménager en Thaïlande implique des renouvellements de visa fréquents. Si ta version du FIRE n’inclut pas une paperasse récurrente pendant ta retraite, l’ensemble des destinations possibles se réduit.
Argent. C’est là que notre parcours de géo-arbitrage a commencé, mais on le considère comme le facteur le moins important des quatre dans cet arbre de décision. Les taux de retrait de 3 % n’ont jamais échoué en 150 ans de rendements de marché. Passe à 3,5 % et tu acceptes un certain risque dans des séries d’événements extrêmes — les données historiques prouvent que 3,5 % n’aurait pas suffi sur plusieurs périodes de 50 ans. Et puis il y a des villes FIRE moins chères avec de bonnes infrastructures, comme Chiang Mai. Notre couple pourrait prendre sa retraite ici avec seulement 1,1 % de taux de retrait, avec une marge de sécurité triple par rapport au nécessaire et un long vol pour rentrer.
L’optionnalité FIRE des villes explorées aujourd’hui, c’est ça le sujet. Le paradoxe FIRE suisse est un menu, pas un piège. La question des 2,45 M CHF n’est pas « peut-on se permettre Zurich ». C’est « que vaut Zurich pour nous ». Tu as maintenant tous les chiffres nécessaires pour y répondre. Le seul élément manquant, c’est toi.
Un grand merci à Chris pour cet article invité ! Si tu veux en savoir plus sur sa méthodologie et ses données, il partage des données et des conseils sur Portfolio Atlas. Il a une mine de données sur le géo-arbitrage pour le FIRE. Tu devrais y jeter un œil !
Prochains articles
Tous les actifs ne sont pas égaux – Fortune nette FI
Qu'est-ce qui compte pour FIRE ? Découvrez pourquoi votre « fortune nette FI » est différente de votre fortune nette totale et quels actifs vous devriez exclure de vos calculs.
Une calculatrice FIRE gratuite – Trouvez vos chances de réussite
Planifiez votre retraite. Utilisez notre calculateur FIRE gratuit pour estimer quand vous pourrez prendre votre retraite anticipée en fonction de votre taux d’épargne et de vos dépenses.
Comment préserver votre capital à la retraite ?
Ne jamais manquer d’argent. Découvrez des stratégies pour préserver votre capital indéfiniment pendant la retraite, même en cas de krachs boursiers et d’inflation.
Apprenez des moyens faciles d'optimiser vos finances et d'économiser des milliers de francs en Suisse avec notre e-book exclusif. Découvrez les services financiers les plus rentables adaptés aux résidents avisés et aux expatriés!
Obtenez votre guide suisse d'économies GRATUIT