
Das Schweizer FIRE-Paradox – hohes Einkommen – hohe Ausgaben
| Aktualisiert: |
(Offenlegung: Einige der unten aufgeführten Links können Affiliate-Links sein)
Der heutige Artikel ist ein Gastbeitrag von Chris Hogan von Portfolio Atlas. Er spricht über das Schweizer FIRE-Paradox. Ich freue mich, ihn heute als Gastautor dabei zu haben.
Eine Schweizer FIRE-Zahl gehört zu den höchsten der Welt. Es lohnt sich, sich zu fragen, was diese Zahl für dich bedeutet, wenn wir nicht nur in Schweizer Franken denken. Dieser Beitrag nimmt ein Zürcher Doppelverdiener-Paar und rechnet aus, was ihr Portfolio ihnen in verschiedenen anderen Städten tatsächlich ermöglicht. Wir verwenden dieselbe Entnahmeraten-Mathematik und dieselben historischen Backtests, die sie auch zu Hause nutzen würden.
Das Schweizer FIRE-Paradox
Hohe Einkommen in der Schweiz sollten die Ansparphase auf dem Weg zu FIRE verkürzen. Doch wegen der hohen Lebenshaltungskosten sind Schweizer FIRE-Jäger trotzdem am weitesten von der Ziellinie entfernt.
Mit den sehr konkurrenzfähigen Schweizer Einkommen kommen aufgeblähte Ausgabenziele. Ein sparsames, aber komfortables Leben in der Schweiz kostet ein Paar mindestens 52.600 CHF (65.100 $ USD), oft aber deutlich mehr. Das ist das Schweizer FIRE-Paradox: Mehr zu verdienen bringt dich nicht automatisch näher an FIRE als in anderen europäischen Ländern – ausser wir berücksichtigen Geoarbitrage.
Ein Zürcher Doppelverdiener-Paar mit dem regionalen Medianeinkommen kommt auf 180.000 CHF (223.000 $ USD). Dieses Einkommen übertrifft das der meisten europäischen Länder. Allerdings kommt es mit einem Zürcher Preisschild: Für ein komfortables FIRE braucht ein Paar 2,45 Mio. CHF (3,04 Mio. $ USD). Selbst mit aggressiven Sparquoten macht das FIRE innerhalb der Schweiz extrem schwierig.
Unten findest du eine Aufschlüsselung der Sparquoten, die man braucht, um in der Schweiz FIRE zu erreichen. Nehmen wir unser Zürcher Paar von oben: Ihre jährlichen Sparquoten müssen die folgenden Werte erreichen, um ihre FIRE-Ziele bis zu bestimmten Altersmeilensteinen zu schaffen.
- Mit 40 in Zürich in Rente zu gehen bedeutet, jedes Jahr 113.600 CHF zu sparen – oder 63 % des Bruttoeinkommens.
- Mit 50 in Zürich in Rente zu gehen bedeutet, jedes Jahr 51.300 CHF zu sparen – oder 29 % des Bruttoeinkommens.
- Mit 60 in Zürich in Rente zu gehen bedeutet, jedes Jahr 27.100 CHF zu sparen – oder 15 % des Bruttoeinkommens.
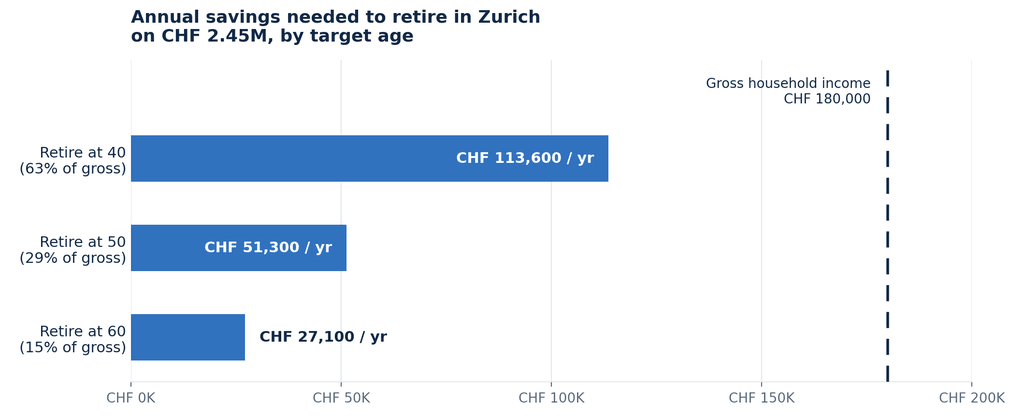
113.600 CHF pro Jahr zu sparen bedeutet, fast 2/3 deines Einkommens zur Seite zu legen – das übersteigt die Möglichkeiten der meisten Paare, wenn man Schweizer Steuern, obligatorische Versicherungen und Miete berücksichtigt. Selbst bis in die 50er zu arbeiten bedeutet, dass über ein Viertel jedes Gehalts zur Seite gelegt werden muss – ebenfalls eine anspruchsvolle Leistung bei den hohen Schweizer Steuern und Lebenshaltungskosten.
Verglichen mit den Nachbarländern kannst du denselben Lebensstil mit weniger als der Hälfte dieses Vermögens führen, wenn du bereit bist, ausserhalb der Schweiz FIRE zu machen – aber zuerst schauen wir uns unsere Methodik an.
Methodik
Schauen wir uns an, woher diese Zahlen kommen: 2,45 Mio. CHF, um in der Schweiz in Rente zu gehen. Mit der 4%-Regel ergibt das für unser Paar 8.166 CHF pro Monat, um die Ausgaben zu decken.
Bei Portfolio Atlas ist unser Datensatz in USD, umgerechnet mit USD/CHF 0,8075 per 17. Juli 2026 und zum heutigen Kurs neu berechnet.
Wie sieht ein Lebensstil auf diesem Niveau aus? Sie wohnen in einer 1-Zimmer-Wohnung in Seenähe. Sie essen mehrmals pro Woche auswärts und geniessen monatliche Comedy-Shows und Nachtleben. Ihr Budget erlaubt mehrere Ski-Wochenenden im Winter, dazu ergänzendes passives Einkommen für Taxis – sie haben kein Auto und brauchen auch keines. Das ist ein komfortabler Lebensstil in einer Stadt mit hoher Lebensqualität.
Unser Paar lebt nicht extrem sparsam, aber sie sind auch nicht nahe daran, das auszureizen, was Zürich zu bieten hat. 8.166 CHF pro Monat entsprechen 98.000 CHF pro Jahr. Wenn wir der 4%-Regel der Trinity-Studie folgen, multiplizieren wir mit 25 (die konventionelle „sichere“ Entnahmerate) und landen bei den benötigten 2,45 Mio. CHF, um ihr Leben zu finanzieren.
Allerdings verdient die 4%-Regel weniger Vertrauen, als viele Frühpensionierte ihr geben. Sie stammt aus der Trinity-Studie, die auf 30-jährigen Ruheständen basiert. Für alle, die früh in Rente gehen wollen, sprechen wir möglicherweise von 40- oder 50-jährigen Ruheständen. Hier kann die 4%-Regel an ihre Grenzen kommen.
Statt uns ausschliesslich auf die 4%-Regel zu verlassen, haben wir die Daten gegen historische rollierende Märkte der letzten 150 Jahre (1871 bis 2022) backgetestet, Inflation berücksichtigt und ein 75%/25%-Aktien/Anleihen-Portfolio mit jährlichem Rebalancing angenommen.
Zurück zu unserem Paar … Bei 30 Jahren Ruhestand gelingt es, 4 % des Portfolios zu entnehmen und komfortabel in Zürich zu leben, in 96,7 % der Fälle; in 3,3 % der realen historischen Szenarien scheitert es.
Kurzer Einschub – was bedeutet „Scheitern“ hier? Scheitern bedeutet, dass unserem Paar das Geld ausgeht, während sie noch leben. Das passt ziemlich gut zur 4%-Regel. Was, wenn unser Paar mit 50 Jahren Ruhestand rechnet? Unser historischer Backtest mit realem Aktienmarktwachstum zeigt: Sie schaffen es in 83,5 % der Szenarien und scheitern in 16,5 % der Fälle. In 1 von 6 Fällen gehen die Mittel aus, während unser Paar noch lebt – obwohl sie der 4%-Regel folgen.
Bei 3 % Entnahmerate ist unser Paar in jedem Aktienmarkt-Szenario der letzten 150 Jahre nie innerhalb von 50 Jahren Ruhestand pleitegegangen.
Das soll niemandem Angst machen und zu übermässigem Sparen verleiten. Mit flexiblen Ausgabengewohnheiten können Paare viele der Herausforderungen aus historischen Backtests meistern – unsere Methodik soll aber zeigen, dass Annahmen anhand realer Daten geprüft werden sollten, bevor man lebensverändernde Entscheidungen trifft.
Jetzt zu ein paar technischen Details unserer Analyse … Wir gehen von einem Paar aus, nicht von einer Einzelperson. Ausgaben skalieren nicht linear von einer Person auf zwei, und wir skalieren jede Ausgabe separat – Lebensmittel steigen anders als Miete, und Miete skaliert anders als Versicherungen.
Was, wenn es einen anderen Weg gäbe, um das Risiko der Frühpensionierung unseres Paares zu senken? Unten zeigen wir, was Geoarbitrage unserem Schweizer Paar bieten kann.
In der Nähe bleiben
FIRE in Zürich ist eine teure Entscheidung – aber das Gefühl, weit weg von zu Hause zu sein, ist der Punkt, an dem die echten Probleme auftreten können. Welche Optionen hat man, wenn man nicht bis 65 arbeiten will, aber auch nicht so weit weg von zu Hause sein möchte? Hier schauen wir uns Alternativen an, die eine deutlich frühere Rente als Zürich ermöglichen, ohne dass es sich anfühlt, als wäre man einmal um die halbe Welt gereist.
Lissabon ist drei Flugstunden von Zürich entfernt. Valencia zwei. Spanien hat dieselbe Zeitzone wie die Schweiz, und Portugal ist nur eine Stunde zurück – deine Mutter anzurufen braucht nicht mehr Planung, als wenn sie am anderen Ende der Stadt wohnt. Ein spontanes Wochenendessen klappt mit einem Tag Vorlauf.
Was dein Geld in Zürich für dich tut, tut es ausserhalb des Landes – aber immer noch in der Nähe – deutlich mehr. Lissabon kostet dich 3.370 CHF/Monat, Porto 2.860 CHF und Valencia 2.690 CHF – jeweils bei ähnlicher Lebensqualität.
Wie? Die Kategorien machen es ziemlich deutlich. Wohnkosten in Lissabon liegen bei nur 1.680 CHF für ein ähnliches Setup wie in Zürich. Gesundheitskosten sinken in Iberien deutlich von 1.195 CHF auf 258 CHF, denn dort kommt nichts an die Schweizer KVG-Prämie heran. Auf diesem FIRE-Niveau bekommst du eine schöne zentrale Wohnung, häufiges Auswärtsessen und gute Gesundheitsversorgung.
Der gleiche komfortable Ruhestand in Zürich hat ein Preisschild von 98.000 CHF pro Jahr bzw. 2,45 Mio. CHF. In den Nachbarländern sinkt das für unser Paar deutlich.
- Lissabon-FIRE braucht 1,01 Mio. CHF
- Porto-FIRE braucht 858.000 CHF
- Valencia-FIRE braucht 807.000 CHF
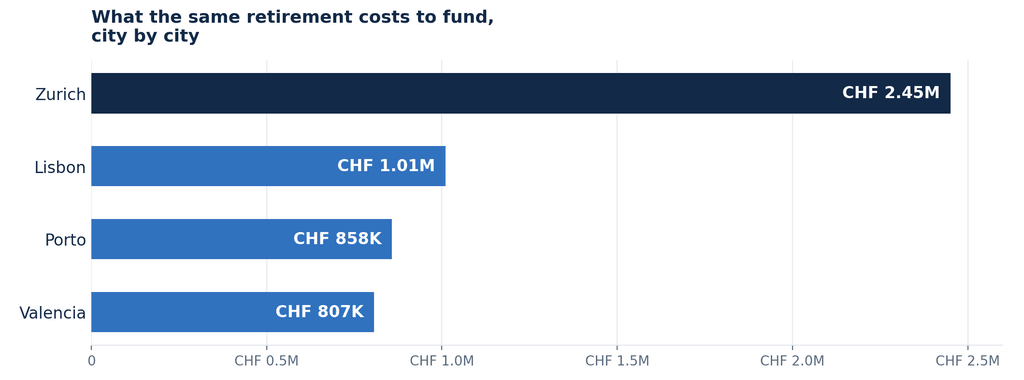
Wenn unser Paar in Zürich arbeitet und 2,45 Mio. CHF spart, könnten sie mit Entnahmeraten von 1,7 % (Lissabon), 1,4 % (Porto) oder 1,3 % (Valencia) in Rente gehen. Selbst 2 % sind in den letzten 150 Jahren Daten nie gescheitert – und das liegt noch darunter.
Für unser Paar ist es kein Problem, die Familie eine Stunde später anzurufen und einen zusätzlichen Tag einzuplanen, um für ein Samstagabendessen mit ihren Zürcher Freunden zu fliegen. Was bedeutet diese Geoarbitrage-Flexibilität für sie? Sie bedeutet, dass sie Jahre an Frühpensionierung zurückgewinnen.
Dieses Paar startete mit 0 CHF mit 25 Jahren und sparte 25 Jahre lang aggressiv 29 % des Zürcher Durchschnittseinkommens für Paare. Sie können in Zürich sicher mit 50 in Rente gehen.
- In Lissabon in Rente zu gehen bringt ihnen 10,9 Jahre zurück
- In Porto in Rente zu gehen bringt ihnen 12,5 Jahre zurück
- In Valencia in Rente zu gehen bringt ihnen 13,1 Jahre zurück
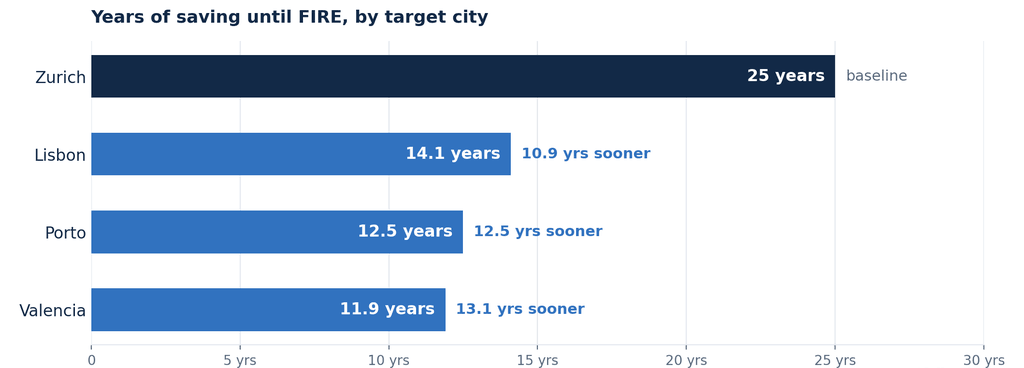
Schon Geld angespart? Dann bist du weiter als unser Paar und kannst deine eigenen Zeitpläne extrapolieren – quasi ein Speedrun durch die FIRE-Reise unseres Paares.
Das ist übrigens keine Werbung für Lissabon, Porto oder Valencia. Es gibt viele Städte rund um die Schweiz mit deutlich niedrigeren Preisniveaus bei ähnlichen FIRE-Lebensstilen. Wir empfehlen dir, zu recherchieren, welcher Lebensstil jenseits dieser drei Beispiele am besten zu dir passt.
Weiter weg
Der vorherige Abschnitt war dein Leben weg von zu Hause, ohne dass es sich so anfühlt. Das hier ist dein Leben weg von zu Hause – und man merkt es.
Wenn du Familie in der Nähe willst, ist nah dran zu bleiben sinnvoll. Aber was, wenn du damit okay bist, irgendwo auf der Welt zu sein – für diese zusätzlichen Jahre Freiheit?
Chiang Mai, Da Nang und Medellín liegen praktisch auf der anderen Seite der Welt von Zürich aus. Von Vietnam oder Thailand nach Zürich sind es 13 Flugstunden, und die Zeitzonen liegen 5–7 Stunden von zu Hause entfernt. Samstagabendessen werden Teil deiner grossen Reisen ein- oder zweimal pro Jahr und sind keine spontane Wochenendidee mehr.
Der monetäre Gegenwert ist der eigentliche Trade-off für diese Distanz. Monatliche Ausgaben für eine ähnliche Lebensqualität in diesen drei Städten sind:
- Chiang Mai kostet 2.262 CHF/Monat
- Da Nang kostet 2.408 CHF/Monat
- Medellín kostet 2.516 CHF/Monat
Diese Kosten sind aus ähnlichen Gründen wie in Iberien niedriger – nur noch deutlicher. Wohnkosten liegen bei 651 CHF/Monat, und gute private Gesundheitsversorgung kostet in Chiang Mai etwa 299 CHF/Monat. Entnahmeraten für unser Paar, das wartet, bis es 2,45 Mio. CHF hat, liegen dann bei 1,1 % bzw. 1,2 %. Jeder historische Backtest legt nahe, dass sie mit deutlich mehr Geld sterben werden, als sie am Anfang hatten.
- In Medellín in Rente zu gehen bringt ihnen 13,7 Jahre zurück
- In Da Nang in Rente zu gehen bringt ihnen 14,1 Jahre zurück
- In Chiang Mai in Rente zu gehen bringt ihnen 14,6 Jahre zurück
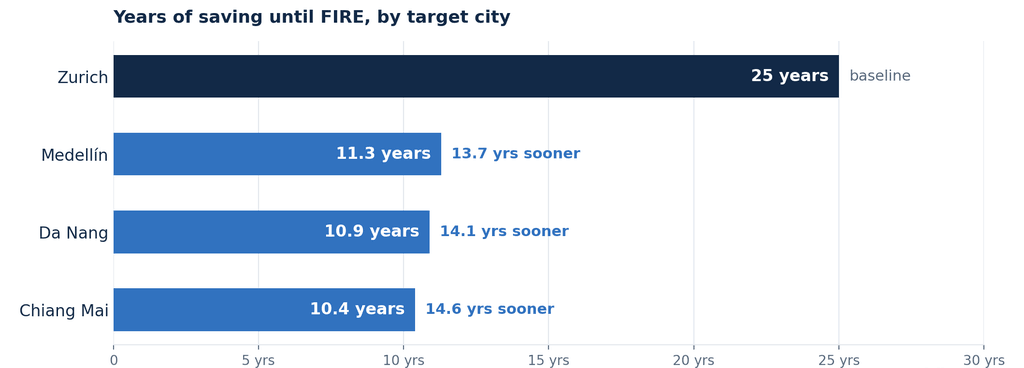
Hier steckt eine stille Lektion drin. In Chiang Mai in Rente zu gehen bringt dir nur etwa ein bis zwei zusätzliche Jahre, kostet dich aber, auf der anderen Seite der Welt zu leben. Weiter weg zu gehen wird nicht viele Jahre von deiner FIRE-Reise abschneiden – aber es gibt dir deutlich höhere Sicherheitsmargen bei deiner Entscheidung.
Bei Reisen nach Thailand und Vietnam gibt es echte Visa-Themen, die man zusätzlich zu den Zahlen berücksichtigen muss. Thailand hat ein 10-jähriges LTR-Visum, das verlangt, dass du 50 oder älter bist und ein Einkommen von 80.000 hast. Junge Frühpensionierte haben mehr Hürden. Vietnam hat kein Rentnervisum – das bedeutet, du musst kürzere Aufenthalte ausbalancieren. Kolumbien ist aktuell sehr freundlich, aber die Visa-Anforderungen ändern sich häufig. Es ist wichtig, selbst zu recherchieren, welche logistische Arbeit mit einem Länderwechsel verbunden ist.
Wie zuvor: Das ist keine Werbung für diese drei Städte. Sie sind ein paar Datenpunkte auf einer viel grösseren Kurve, die Dutzende Städte mit ähnlichen Lebensstilen und Preisniveaus umfasst. Welche für dich die richtige ist, hängt möglicherweise von mehr ab als nur von deiner Entnahmerate.
Der Schweizer Twist
Bisher haben wir nur über die nackten Zahlen gesprochen, die Hand in Hand mit FIRE gehen. Was wir noch nicht angesprochen haben, ist, was es tatsächlich bedeutet, die Schweiz zu verlassen – das ist etwas mehr Aufwand als einfach einen One-Way-Flug zu buchen.
Viele Schweizer Expats vergessen, dass sie ihre zweite Säule haben – die berufliche Vorsorge – aber nur, wenn sie unter bestimmten Bedingungen in Rente gehen. Wenn du in ein EU- oder EFTA-Land ziehst, bleibt der obligatorische Teil deiner Vorsorge bis zum Rentenalter auf einem Schweizer Konto – dann wird er für dich verfügbar. Wenn du jedoch ausserhalb dieser europäischen Länder ziehst, steht dir deine gesamte Vorsorge zur sofortigen Auszahlung zur Verfügung. In einer poetischen Asymmetrie bringt dir ein Umzug weiter weg von zu Hause in günstigere Nicht-EU/EFTA-Länder sofort mehr Geld, das du in deinen jüngeren FIRE-Jahren nutzen kannst.
Nichts ist sicher im Leben ausser dem Tod und den Steuern. Deine Vorsorgeauszahlung wird besteuert. Die Steuern hängen jedoch vom Kanton ab, in dem dein Geld liegt – und nicht zwingend davon, wo du zuletzt gewohnt hast. Bevor man sich abmeldet, um ausserhalb der Schweiz FIRE zu machen, können Leute Geld in steuergünstigere Kantone verschieben und oft gängige Strategien umsetzen, etwa Auszahlungen über mehrere Jahre zu staffeln.
Schauen wir uns unser Paar als Beispiel an. Angenommen, sie haben 600.000 CHF in ihrer Pensionskasse, wenn sie sich entscheiden, nach Chiang Mai zu ziehen. Mit ihrer Stiftung in Zürich zahlen sie 49.100 CHF Steuern. Wenn sie die Unterlagen einreichen, um ihre Stiftung nach Schwyz zu transferieren, zahlen sie 27.800 CHF Steuern – 21.300 CHF gespart durch strategisch eingereichte Unterlagen.
Mit der dritten Säule spielt dir ein Teil der Wegzugsrechnung in die Karten. Sobald du dich abmeldest, wird dein 3a-Konto freigegeben und deine kantonale Vermögenssteuer endet. Die Schweiz erhebt auch keine Wegzugssteuer auf dein Portfolio. Für die ersten 1 Mio. investiert zahlst du etwa 1.744 CHF pro Jahr, bis du die Abmeldung einreichst.
Wenn du dich abmeldest, endet deine Schweizer Krankenversicherung. Allerdings musst du möglicherweise in einen neuen Plan einsteigen. Gesundheitskosten sind in unserer Analyse enthalten, aber sieh das als Richtwert – individuelle Umstände führen zu Abweichungen bei dem, was du für die Deckung zahlst. Zusätzlich trägst du das Wechselkursrisiko. Obwohl der CHF traditionell eine sichere, starke Währung ist, finden viele, dass ein oder zwei Jahre in der lokalen Währung stabilisierende Vorteile haben können. Das ist keine Finanzberatung; es gibt mehr zu bedenken, wenn wir Geoarbitrage über die Schweiz hinaus betrachten.
Dein neues Land kann die Auszahlung ebenfalls besteuern; das hängt von den aktuellen Abkommen ab. Steuersätze ändern sich auch – inklusive Schwyz, das 2026 die Steuern senkt. Sieh diesen Abschnitt daher eher als Richtungsweiser und weniger als harte Zahlen, die für immer exakt bleiben.
Das ist der Moment, in dem zwei Stunden mit einem Finanzexperten sich zehnfach auszahlen können, wenn du in deine FIRE-Reise startest.
Soll ich bleiben?
Du hast fünf datengetriebene Abschnitte gelesen, die argumentieren, warum du vielleicht gehen willst. Eine ebenso wichtige Frage ist, ob es das wert ist …
Die Gesundheitsversorgung, für die du in der Schweiz 1.195 CHF zahlst, ist Weltklasse. Du wirst merken, dass das anderswo schwer zu übertreffen ist. Deine Freunde sind nur eine kurze Velofahrt entfernt. Steig in den Zug, und du bist zum Abendessen bei deinen Eltern. Wegzuziehen bedeutet meist, das aufzugeben und viele Beziehungen neu aufzubauen.
In die Schweiz zurückzuziehen, nachdem du dich abgemeldet hast, ist nicht für alle automatisch. Es gibt viele Hürden, wenn du zurückkommen willst – inklusive dem Neustart deiner KVG. Wenn du in der Schweiz bleibst, schliesst du die Tür zur Rückkehr nie. Wenn du gehst, schliessen sich ein paar Türen hinter dir.
Unsere Recherche legt nahe, dass du die Schweiz nicht verlassen musst, um früh FIRE zu erreichen. Unser Paar kann in Lugano mit 356.000 CHF weniger als in Zürich in Rente gehen – also mit rund 2,1 Mio. CHF. Du bleibst im KVG-System, behältst deine Vorsorge, und deine Familie in Zürich ist nur zwei Stunden Zugfahrt entfernt.
Es gibt noch einen FIRE-Pfad, der Teile beider Welten verbindet. Du kannst 5 Monate in Zürich bei Freunden und Familie verbringen und 7 in Valencia. Das ergibt gemischte Kosten von 59.700 CHF (statt 98.000 CHF bei einem Verbleib in Zürich), bringt deine FIRE-Zahl näher an 1,49 Mio. CHF und verkürzt deine FIRE-Arbeitsreise um 6,5 Jahre. Jetzt kommt das Kleingedruckte. Verbringst du mehr als 183 Tage in Spanien, löst du aus Versehen die spanische Steuerresidenz aus. Ausserdem zahlst du weiterhin deine Schweizer Vermögenssteuer.
FIRE muss nicht schwarz-weiss sein, aber jede Drehung am Regler hat ihren Preis. Was passiert, wenn ein Elternteil krank wird und du 13 Flugstunden entfernt in Chiang Mai bist? Das ist kategorisch schwieriger als ein 3-Stunden-Flug. Daten können helfen, Optionen zu bepreisen, aber sie können deinem Bauch nicht sagen, was für dich am besten funktioniert – und nicht alle Entscheidungen müssen rein zahlengetrieben sein.
Entscheidungsrahmen
Wenn du noch liest, merkst du: Es gibt keinen One-size-fits-all-Ansatz. Was wir tun können, ist einen Entscheidungsrahmen zu liefern, der dir helfen kann, den besten Weg nach vorn zu finden.
Distanz. Entscheide, wie nah du bei deinen Liebsten sein musst. Für manche reicht ein Last-Minute-Flug nach Hause als Absicherung. Für andere sind ein bis zwei Flüge pro Jahr okay. Diese Antwort prägt am stärksten, ob du unserem hypothetischen Paar nach Iberien folgst oder die ganze Karte öffnest, um dein neues FIRE-Leben zu finden. Nicht sicher? Ein Jahr Reisen kann dir helfen herauszufinden, was am besten passt, ohne dass du dich schon voll festlegen musst.
EU/EFTA oder nicht? Das macht grosse Steuerunterschiede bei deiner Vorsorge aus. Innerhalb dieser Region bleibt der obligatorische Teil deiner Vorsorge in der Schweiz gesperrt, bis du das Rentenalter erreichst. Gehst du darüber hinaus, gehört er dir sofort.
Papierkram. Innerhalb der EU zu reisen ist mit Schweizer Staatsbürgerschaft trivial. Ein Umzug nach Thailand bringt häufige Visa-Verlängerungen mit sich. Wenn deine Version von FIRE keinen wiederkehrenden Papierkram im Ruhestand beinhaltet, schrumpft die Auswahl an Zielen für dich.
Geld. Hier hat unsere Geoarbitrage-Reise begonnen, aber wir halten es für den am wenigsten wichtigen Faktor der vier in diesem Entscheidungsbaum. 3 % Entnahmerate sind in 150 Jahren Marktrenditen nie gescheitert. Gehst du auf 3,5 %, akzeptierst du ein Risiko in extremen Sequenz-Szenarien – historische Daten zeigen, dass 3,5 % in mehreren 50-Jahres-Perioden nicht gereicht hätten. Und dann gibt es die günstigeren FIRE-Städte mit guter Infrastruktur, wie Chiang Mai. Unser Paar könnte hier mit nur 1,1 % Entnahmerate in Rente gehen – mit dreifacher defensiver Marge, aber einem langen Heimflug.
Die FIRE-Optionalität der heute betrachteten Städte ist der Punkt. Das Schweizer FIRE-Paradox ist ein Menü, keine Falle. Die 2,45-Mio.-CHF-Frage ist nicht „können wir uns Zürich leisten“. Sondern: „Was ist uns Zürich wert?“ Du hast jetzt jede Zahl, die du brauchst, um sie zu beantworten. Der einzige fehlende Input ist deiner.
Vielen Dank an Chris für diesen Gastbeitrag! Wenn du mehr über seine Methodik und Daten erfahren möchtest, teilt er Daten und Tipps auf Portfolio Atlas. Er hat eine Menge Daten zu Geoarbitrage für FIRE. Schau es dir an!
Mehr zum Lesen
Wie man die Trinity-Studie umsetzen in 2026
Wende die 4%-Regel an. Praktische Schritte, um die Ergebnisse der Trinity-Studie in Ihrem eigenen Ruhestandsplan umzusetzen und sicher Geld abzuheben.
Ertragsreihenfolge Risiko kann Ihren Ruhestand ruinieren
Schützen Sie Ihre Rente. Erfahren Sie, was das Rendite-Reihenfolge-Risiko ist und wie ein Börsencrash zu Beginn des Ruhestands Ihr Portfolio zerstören kann.
Sollte man eine dynamische Entnahmerate verwenden?
Flexible Ausgaben. Erfahren Sie, wie die Verwendung einer dynamischen Entnahmerate (wie die CAPE-Methode) Ihre sichere Entnahmerate erhöhen und das Ausfallrisiko verringern kann.
Erfahren Sie, wie Sie Ihre Finanzen ganz einfach optimieren und in der Schweiz Tausende sparen können, mit unserem exklusiven E-Book. Entdecken Sie die kostengünstigsten Finanzdienstleistungen, maßgeschneidert für clevere Einwohner und Expats!
Ihren KOSTENLOSEN Schweizer Sparratgeber