
Monte-Carlo-Simulationen für FIRE: Besser als Backtesting?
| Aktualisiert: |
(Offenlegung: Einige der unten aufgeführten Links können Affiliate-Links sein)
Die meisten FIRE-Simulationen basieren auf historischen Daten und versuchen zu sehen, wie eine Strategie in der Vergangenheit funktioniert hätte. Aber es gibt noch eine andere Technik: Monte-Carlo-Simulationen, um zu versuchen, die Zukunft vorherzusagen.
Monte-Carlo-Simulationen nutzen historische Daten, versuchen aber, daraus viele mögliche Zukünfte zu erzeugen. Aber wie funktioniert das für FIRE? Und wie schneidet das im Vergleich zu Backtesting und Bootstrapping ab? In diesem Artikel schauen wir uns Monte-Carlo-Simulationen an und wie sie für FIRE funktionieren.
Monte-Carlo-Simulationen
Monte-Carlo-Simulationen klingen vielleicht fancy, sind aber eigentlich eine sehr einfache Technik. Im Kern besteht Monte Carlo darin, viele Szenarien zu erzeugen. Jedes dieser Szenarien wird mithilfe einer Normalverteilung (auch Gauß-Verteilung genannt) erzeugt. Die Verteilungen basieren auf dem Mittelwert und der Standardabweichung der historischen Daten.
Um also eine Monte-Carlo-Simulation für FIRE zu machen, müssen wir den Mittelwert und die Standardabweichung für jede Anlageklasse, die Inflation und potenziell auch Wechselkurse berechnen. Dann können wir eine Reihe von Simulationen laufen lassen, in denen wir für jeden Monat neue Renditen und Inflation generieren. Typischerweise würden wir 10.000 Simulationen durchführen.
Da wir das auf Financial Independence and Retire Early (FIRE) anwenden wollen, wenden wir das auf unseren historischen Datensatz zu Aktien und Inflation an.
FIRE-Simulationen
Im Laufe der Zeit habe ich auf diesem Blog viele FIRE-Simulationen gemacht. Ich nutze mein eigenes vollständiges Tool für historische FIRE-Simulationen. Dieses Tool nutze ich, um die Ergebnisse der Trinity Study zu aktualisieren. Für diese Simulationen habe ich in mein Tool Unterstützung für Monte-Carlo-Simulationen eingebaut.
Für FIRE-Simulationen nutzen wir also statt Monatsdaten Monte Carlo, um eine monatliche Rendite, Inflation und einen Wechselkurs zu generieren – und das System bleibt ansonsten komplett gleich. Wir können weiterhin Rebalancing, Gebühren, Glidepaths und all diese Features nutzen.
Ich werde meine Monte-Carlo-Simulationen auf Börsendaten von 1871 bis 2025 stützen. Außerdem nutze ich die Inflation in den USA aus demselben Zeitraum.
In diesen Simulationen mache ich ein jährliches Rebalancing und nehme Gebühren von 0,10 % an.
Für diese Ergebnisse nutze ich 10.000 Simulationen pro Test. Monte Carlo ist zufällig, daher kann jedes Ergebnis anders ausfallen – aber mit 10.000 Simulationen bekommst du einen guten Durchschnitt. Wichtig ist auch: Ich nutze eine Verteilung für die Inflation und eine andere Verteilung für Aktien. Das bedeutet, dass ich unkorrelierte Monte-Carlo-Verteilungen verwende. Theoretisch gibt es eine Korrelation zwischen Aktien und Inflation. Ich könnte also eine bivariate Verteilung verwenden, um das zu modellieren, aber so weit bin ich nicht gegangen.
Ich vergleiche die Ergebnisse der Monte-Carlo-Simulationen mit zwei anderen Techniken:
- Reine historische Simulationen (Backtesting)
- Eine Technik, die die Vergangenheit neu anordnet (Bootstrapping)
Backtesting ist die gängigste Technik: Wir testen eine Strategie auf historischen Daten. Bootstrapping erzeugt mehrere „Vergangenheiten“ auf Basis historischer Daten, indem Jahre durcheinandergewürfelt werden. Im Vergleich dazu erzeugen Monte-Carlo-Simulationen Zukünfte auf Basis historischer Durchschnittswerte.
Wenn du mehr über die beiden anderen Techniken lernen willst, lies den Artikel, in dem wir Backtesting und Bootstrapping für FIRE vergleichen.
Es lohnt sich zu wiederholen: Da Bootstrapping und Monte-Carlo-Simulationen auf Zufallsverteilungen basieren, können wir seltsame Verläufe bekommen, bei denen eine höhere Entnahmerate eine höhere Erfolgsquote oder höhere Endwerte hat als eine niedrigere. Mit genügend Simulationen glättet sich das, aber dieses Phänomen ist normal.
Erfolgsrate
Unser erster Test wird sein, die Erfolgsquoten mit den verschiedenen Methoden und verschiedenen Portfolios zu prüfen. Wir starten mit Ruhestandszeiträumen von 30 Jahren.
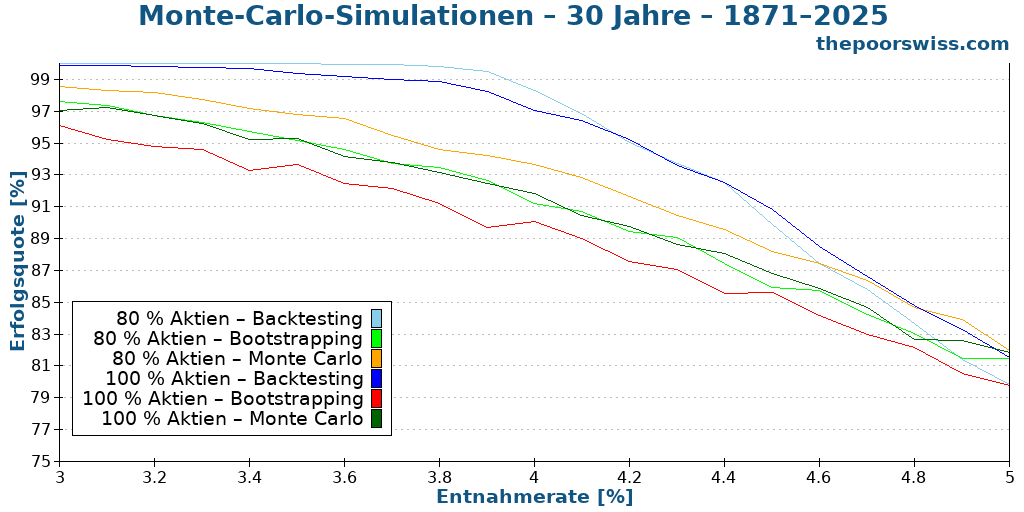
Diese Ergebnisse sind schon ziemlich interessant. Wir sehen, dass die Ergebnisse der Monte-Carlo-Simulationen zwischen Bootstrapping und Backtesting liegen. Ich hatte erwartet, dass Monte-Carlo-Simulationen wegen der fehlenden Korrelation schlechtere Ergebnisse liefern. In diesem Fall spielt die fehlende Korrelation aber zu unseren Gunsten. Denn das bedeutet auch, dass wir höhere Renditen als historisch bekommen können, was zu einer höheren Erfolgsquote führen kann.
Der Unterschied zu Bootstrapping lässt sich größtenteils durch die fehlende Korrelation zwischen Inflation und Aktien erklären. Historisch waren Inflation und Aktienrenditen meist negativ korreliert. Mit Bootstrapping bekommen wir diese Korrelation und landen dann bei hoher Inflation und niedrigen Renditen, was die Erfolgsquote verschlechtert. Da wir diese Korrelation bei Monte Carlo nicht modelliert haben, bekommen wir bessere Ergebnisse und vermeiden einige dieser Jahre mit niedrigen Renditen und hoher Inflation.
Wenn wir als Beispiel die berühmte 4-%-Entnahmerate und 100 % Aktien nehmen, erhalten wir einen Unterschied von 7 % zwischen Backtesting und Bootstrapping, aber nur etwa 5 % zwischen Backtesting und Monte-Carlo-Simulationen.
Wir können außerdem beobachten, dass bei einer hohen Entnahmerate die Ergebnisse der Monte-Carlo-Simulationen höhere Erfolgsquoten haben als die historischen Simulationen.
Wir können auf 40 Jahre Ruhestandsdauer wechseln, um zu sehen, ob wir dieselben Ergebnisse erhalten:
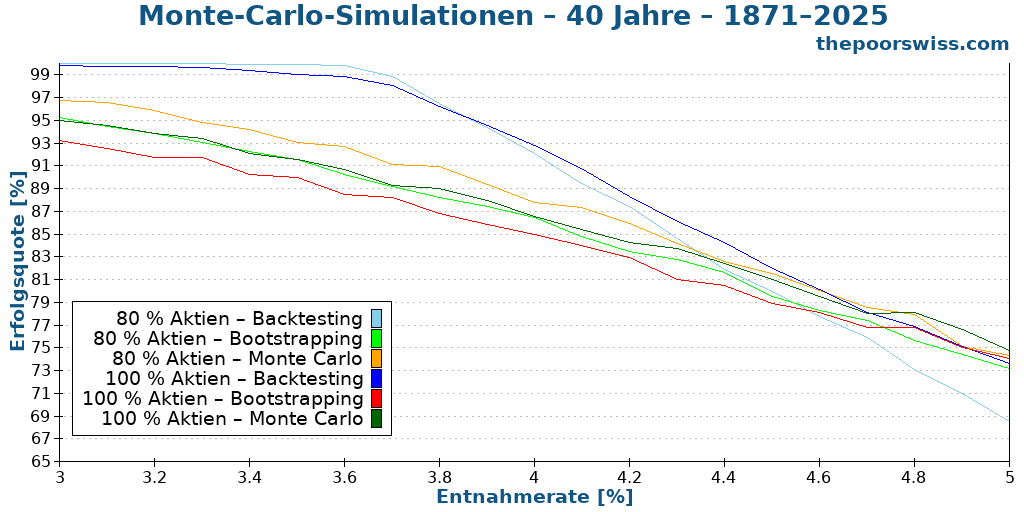
Tatsächlich können wir weiterhin ähnliche Trends beobachten. Monte-Carlo-Simulationen haben niedrigere Erfolgsquoten als Backtesting (außer bei höheren Entnahmeraten), aber höhere Erfolgsquoten als Bootstrapping. Wir sehen auch, dass die Unterschiede zwischen den Methoden kleiner zu werden scheinen. Außerdem verschiebt sich der Punkt, ab dem Monte Carlo erfolgreicher ist als historische Simulationen, weiter in Richtung niedrigerer Entnahmeraten – allerdings immer noch bei Raten, die vermutlich nicht nachhaltig wären.
Wir können mit 50-jährigen Ruhestandszeiträumen weitermachen, um zu sehen, ob sich etwas ändert:
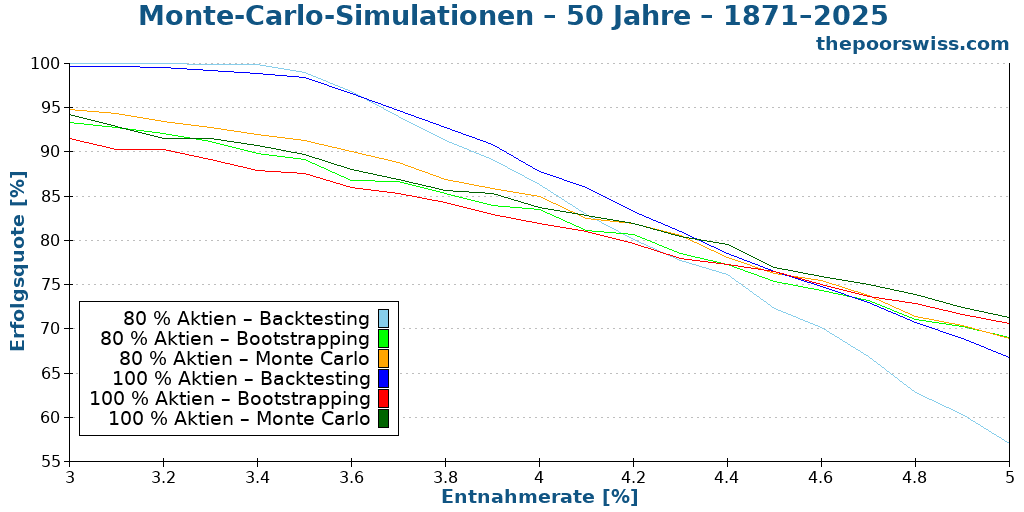
Wir sehen, dass sich der Trend fortsetzt:
- Die Reihenfolge der verschiedenen Methoden bleibt gleich.
- Die Lücke zwischen den Methoden schrumpft weiter langsam.
- Der Punkt, ab dem Monte-Carlo-Simulationen höhere Erfolgsquoten liefern als historische Simulationen, verschiebt sich weiter in Richtung niedrigerer Entnahmeraten.
Endwerte
Ein sehr interessantes Maß zum Vergleich der Methoden ist der Blick auf die Endwerte der Simulationen. Der Endwert ist der Betrag, der am Ende der Simulation übrig bleibt. Jeder Betrag über null würde einen Erfolg anzeigen. Interessant ist, dass durchschnittliche Endwerte meist viel höher sind, als man erwarten würde (weil Durchschnittswerte zu Extremwerten verzerrt sind). Aber so lassen sich Unterschiede schnell visualisieren.
Dafür schauen wir uns die durchschnittlichen Endwerte nach 40 Jahren mit 100 % Aktien an.
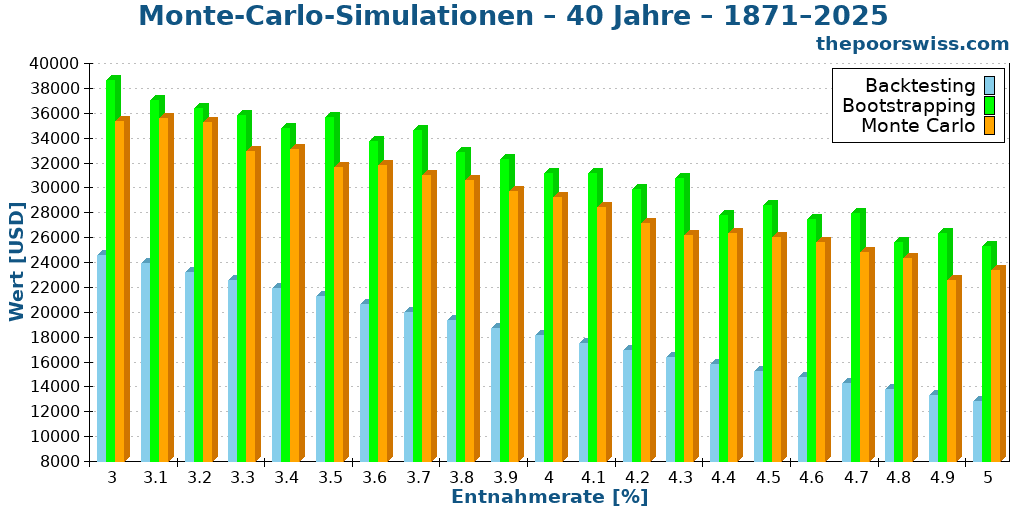
Eine Sache ist sehr interessant: Die Monte-Carlo-Ergebnisse liegen wieder zwischen Backtesting und Bootstrapping. Und sie liegen deutlich näher an Bootstrapping als an Backtesting.
Wenn wir das Reihenfolgerisiko komplett entfernen, sehen wir deutlich höhere durchschnittliche Endwerte. Der Grund ist, dass dadurch Sequenzen mit sehr langen Bullenmärkten entstehen, die es historisch so nicht gab. Die Geschichte hat Zyklen: Auf Bullenmärkte folgen Bärenmärkte. Monte-Carlo-Simulationen können dagegen Sequenzen ohne Zyklen erzeugen. So könnten wir über 50 Jahre hinweg konstant hohe Renditen sehen. Das kann beim Backtesting nicht passieren, weil es so nie passiert ist. Aber es kann bei Bootstrapping und Monte Carlo passieren.
Wir können prüfen, ob das auch für 50 Jahre gilt:
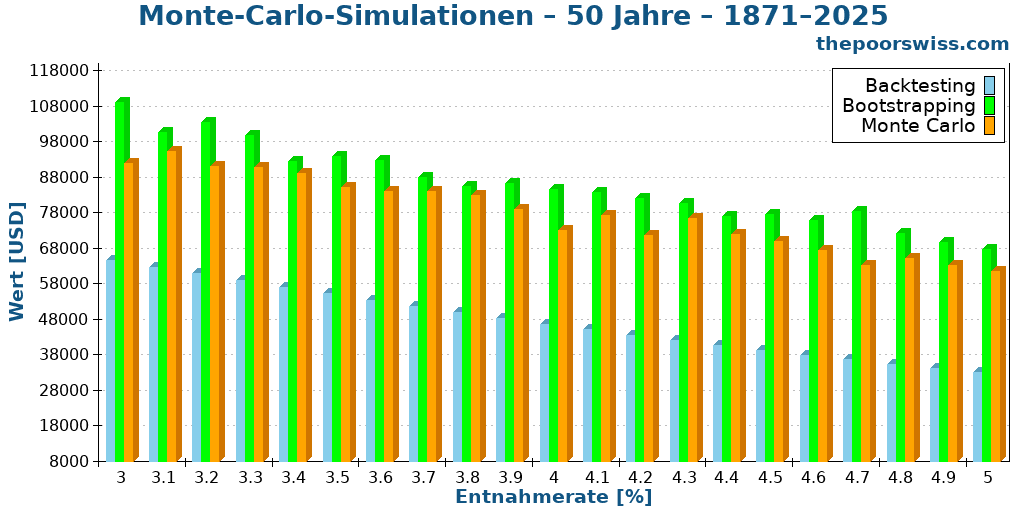
Die Ergebnisse sind tatsächlich fast ähnlich. Die Größenordnung der Zahlen steigt, aber der Unterschied zwischen den Methoden bleibt größtenteils gleich. Bei hohen Entnahmeraten sehen wir, dass die Lücke jetzt kleiner ist, aber immer noch deutlich.
Schlechteste Dauer
Ich beende meine Analysen normalerweise mit der Kennzahl „Worst Duration“. Diese Kennzahl zeigt, wie früh eine Strategie scheitern kann. Zum Beispiel bedeutet eine Worst Duration von 300 Monaten, dass die Strategie nach 25 Jahren hätte scheitern können. So eine Zahl ist gut, wenn du für 30 Jahre simulierst, aber schlecht, wenn du für 50 Jahre simulierst.
Also schauen wir uns an, wie die Worst Duration bei all diesen Methoden aussieht.
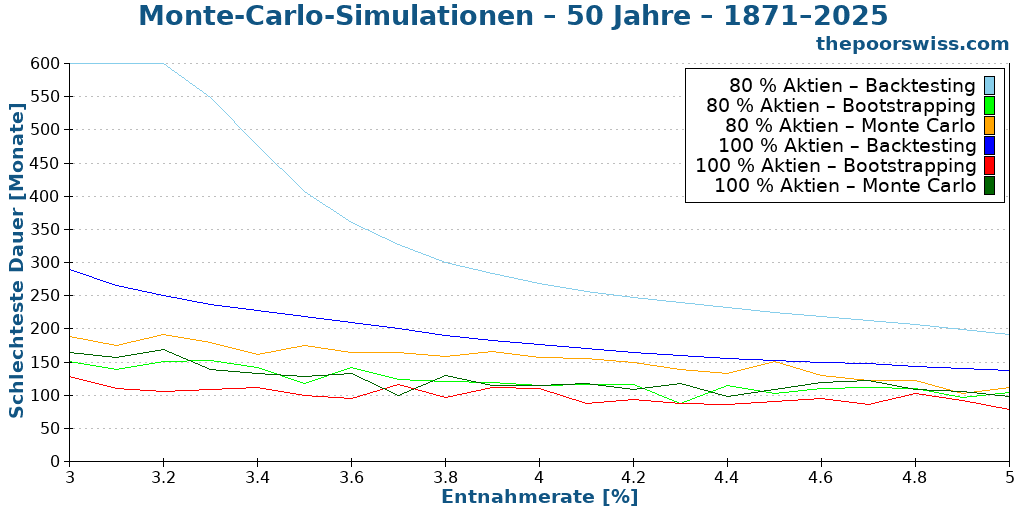
Wir können dieselben Trends wie zuvor beobachten: Die Monte-Carlo-Ergebnisse liegen zwischen den Backtesting- und Bootstrapping-Ergebnissen. Die fehlende Korrelation zwischen den Jahren schadet dem Worst-Case-Szenario wirklich. Denn genauso wie die Verteilungen eine Sequenz hervorragender Jahre erzeugen können, können sie auch eine Sequenz schrecklicher Jahre erzeugen. Das führt zu einer sehr niedrigen Worst Duration.
Kürzere Zeiträume
Backtesting braucht wirklich viele Daten, um genau zu sein. Deshalb kann es in kurzen Zeiträumen keine guten Ergebnisse liefern. Zum Beispiel kannst du keinen 50-jährigen Ruhestand auf Basis von 40 Jahren Daten simulieren. Monte Carlo hat damit kein Problem. Also können wir Ergebnisse für kurze Zeiträume simulieren und sehen, wie sie sich vergleichen.
Im vorherigen Teil unserer Serie habe ich Zeiträume von 50 Jahren getestet. Um nicht dieselbe Analyse zu wiederholen, habe ich Monte Carlo auf Zeiträume von 25 Jahren getestet, um die Unterschiede zu sehen.
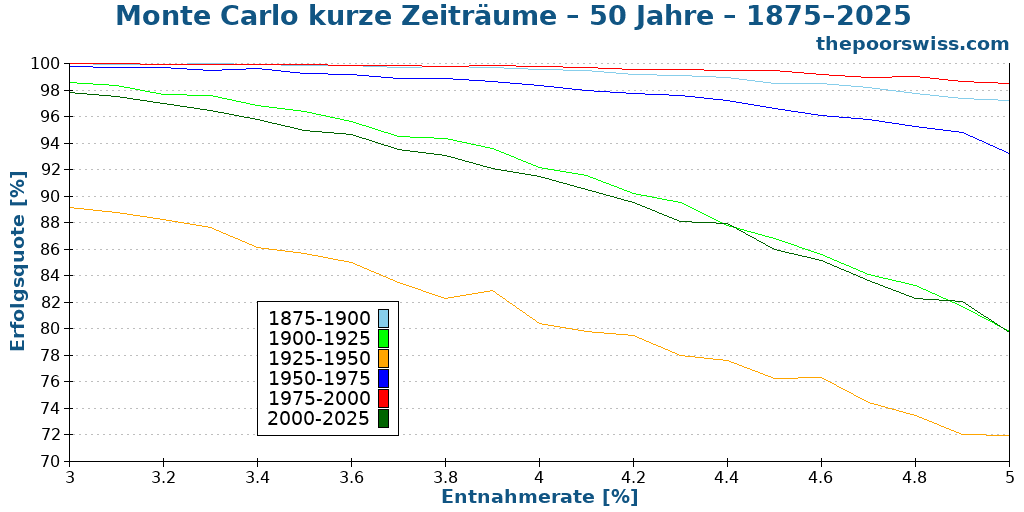
Diese Ergebnisse sind interessanter, als ich erwartet hatte! Ich dachte naiv, dass die letzten 25 Jahre (2000–2025) die beste Periode für FIRE wären – aber nein. Die letzten 50 Jahre waren großartig, aber die letzten 25 Jahre waren nur durchschnittlich.
Der Grund ist, dass 1975–2000 außergewöhnliche Renditen und unterdurchschnittliche Crashs hatte. Wenn wir das mit 2000–2025 vergleichen, hatten wir mehrere große Crashs (die Dotcom-Blase und die große Finanzkrise).
Andererseits überrascht es nicht, die Periode 1925–1950 ganz unten zu finden. Diese Periode umfasste die Große Depression, die schlimmste Zeit für den Aktienmarkt in der Geschichte.
Ich mag diese Ergebnisse, weil sie uns eine Perspektive auf die Unterschiede zwischen verschiedenen Börsenperioden geben. Backtesting ist dazu nicht in der Lage. Andere Methoden können helfen, diese Lücken zu überbrücken. Natürlich heißt das nicht, dass Backtesting schlecht ist – ganz im Gegenteil. Backtesting über 150 Jahre Daten ist ziemlich genau. Trotzdem ist es wichtig zu verstehen, dass unterschiedliche historische Perioden höhere oder niedrigere Erfolgsquoten gehabt hätten.
Probier es selbst aus
Wenn du jetzt deine eigenen Monte-Carlo-Simulationen laufen lassen willst, habe ich einen Rechner für dich. Unser fortgeschrittener FIRE-Rechner hat jetzt eine neue Funktion, um auf Monte-Carlo-Simulationen umzuschalten (im Formular im Dropdown „Simulationsmethode“ Monte Carlo auswählen).
Diese Simulationen sind aktuell auf 2.500 Läufe begrenzt, um Probleme auf den Servern zu vermeiden. Das ist weniger als ich für die Simulationen in diesem Artikel verwendet habe (10.000). Allerdings sollten 2.500 Simulationen ausreichen, um zuverlässige Ergebnisse zu liefern. In Zukunft werde ich schauen, ob ich das erhöhen kann. Anfragen werden aus Performance-Gründen gecacht, daher wirst du bei mehreren Läufen mit denselben Parametern möglicherweise nicht allzu viel Zufälligkeit sehen.
Du kannst ihn auch direkt unten verwenden, indem du die Simulationsmethode änderst und die Ergebnisse vergleichst.
Calculator
Fazit
Insgesamt bieten Monte-Carlo-Simulationen eine interessante Methode für unseren FIRE-Werkzeugkasten. Sie sind eine Alternative zur sehr strengen Backtesting-Methode. Sie glänzen, wenn es wenig Daten gibt, weil sie viel flexibler sind. Und sie können Zeiträume simulieren, die es historisch nie gegeben hat.
Sollten wir also nur noch Monte-Carlo-Simulationen verwenden? Mitnichten. Monte-Carlo-Simulationen ersetzen Simulationen wie Backtesting nicht. Da sie nicht korrekt korreliert sind, ignorieren sie Marktzyklen vollständig. Dadurch können sie Zeiträume erzeugen, die nicht einmal annähernd dem entsprechen, was historisch passiert ist.
Allerdings sind sie eine passende Alternative zu Bootstrapping, das meiner Meinung nach zu pessimistisch ist. Etwas wie Monte-Carlo-Simulationen zu nutzen, um eine Strategie zu validieren, die zuvor nur mit historischen Simulationen validiert wurde, ist eine gute Idee. Ich finde, viele Leute sind bei ihrer FIRE-Entnahmerate zu optimistisch. Ich finde, solche Tools können ihnen helfen. Wir sollten nicht vergessen, dass die Zukunft unsicher ist und dass manche zukünftigen Zeiträume anders sein werden als das, was wir kennen – und das kann unsere Strategien beeinflussen.
Wenn du noch mehr Simulationen erkunden willst, kannst du unseren Artikel über failsichere Entnahmeraten finden lesen. Und sag mir bitte Bescheid, wenn du failsichere Entnahmeraten mit vier neuen Monte-Carlo- und Bootstrapping-Methoden finden möchtest.
Wie sieht es bei Ihnen aus? Magst du Monte-Carlo-Simulationen? Welche Simulationsmethode nutzt du, um deine FIRE-Strategie zu validieren?
Mehr zum Lesen
Wie du die langweilige Mitte von FIRE überstehst
Steckst du in der ereignislosen Ansparphase von FIRE fest? Erfahre, wie du die langweilige Mitte überstehst, Lifestyle Creep vermeidest und motiviert bleibst.
Ertragsreihenfolge Risiko kann Ihren Ruhestand ruinieren
Schützen Sie Ihre Rente. Erfahren Sie, was das Rendite-Reihenfolge-Risiko ist und wie ein Börsencrash zu Beginn des Ruhestands Ihr Portfolio zerstören kann.
Hat sich die 4-Prozent-Regel in den letzten Jahren bewährt?
Funktioniert die 4-Prozent-Regel noch? Wir analysieren die Performance der sicheren Entnahmerate anhand der aktuellsten Marktdaten und wirtschaftlichen Bedingungen.
Erfahren Sie, wie Sie Ihre Finanzen ganz einfach optimieren und in der Schweiz Tausende sparen können, mit unserem exklusiven E-Book. Entdecken Sie die kostengünstigsten Finanzdienstleistungen, maßgeschneidert für clevere Einwohner und Expats!
Ihren KOSTENLOSEN Schweizer Sparratgeber